

米暗号資産(仮想通貨)運用会社Bitwise(ビットワイズ)は23日、機関投資家の暗号資産への向き合い方をまとめた調査レポートを公表した。大学基金や政府系ファンドなど15機関の運用責任者に直接聞き取ったもので、相場が約5割下げた局面でも保有を減らした機関はなかった。ただ、イーサリアム( ETH)とソラナ(
 SOL)については、普及が価格に結びつかなければ売るという条件付きの保有が目立つ。
半値でも売らなかった15機関
聞き取りは3月下旬から4月にかけて、1回30〜60分で行われた。対象は大学基金、財団、公的年金、政府系ファンド、マルチファミリーオフィス、投資コンサルタント、上場企業で、運用資産は数億ドル(数百億円)から数百億ドル(数兆円)規模に及ぶ。機関名は明かされていない。
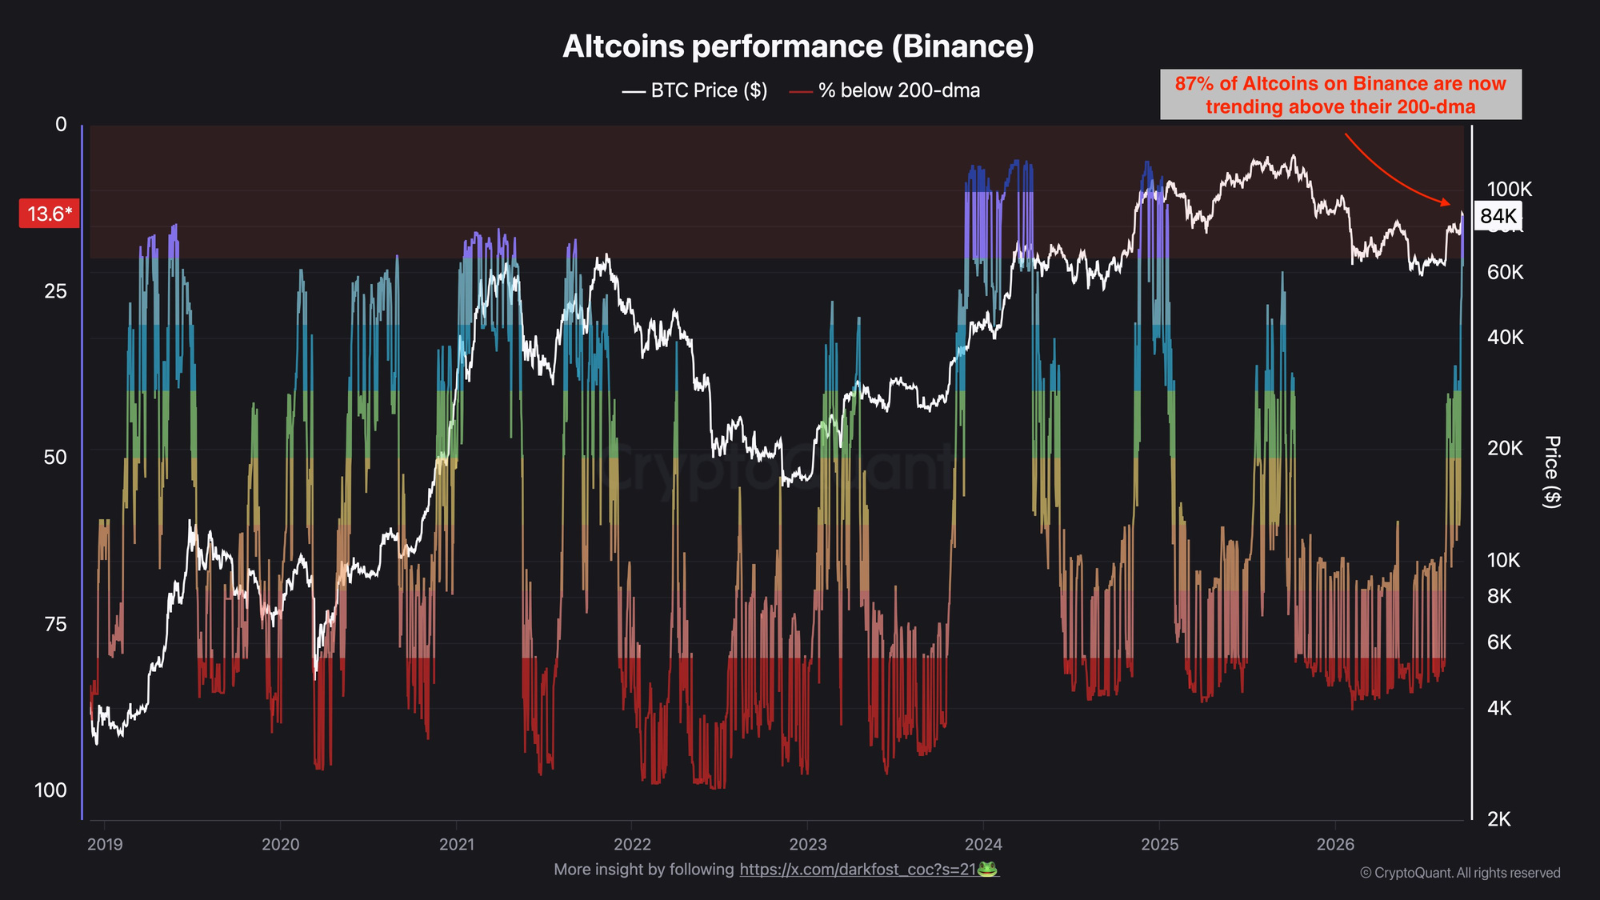
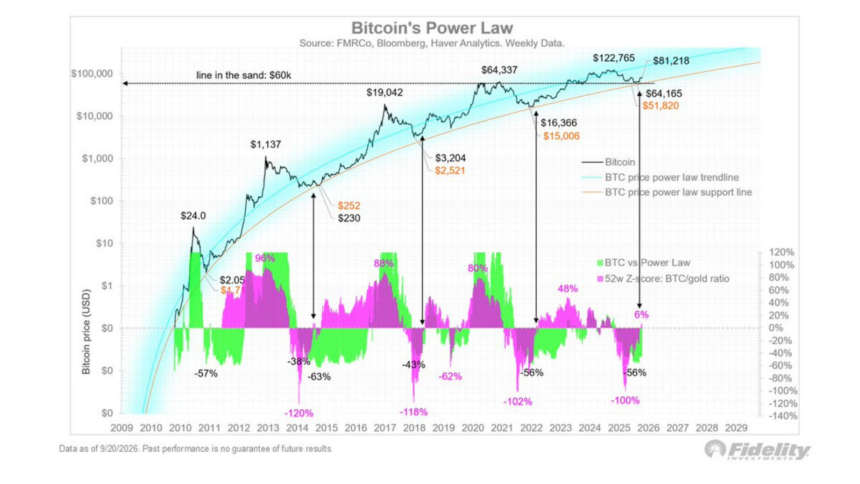
暗号資産市場は2025年10月から2026年4月にかけて、約50%下落した。この間にポジションを縮小した機関は1社もなく、複数が買い増していたという。売却のきっかけとして価格の下落を挙げた機関もなかった。
挙がったのは、投資の前提が崩れた場合、規制が逆戻りした場合、業界全体の信用が揺らいだ場合だ。
ビットワイズはこの結果から、下落局面の売り手は機関ではなく、個人投資家や強制決済を迫られた投資家、ベーシス取引を解消する短期筋だと結論づけた。機関は下げ相場で真っ先に売る「弱い手」だという見方とは、逆の見立てになる。
暗号資産を持つ機関は、例外なくビットコイン( BTC)を保有していた。ほぼすべてにとって最初に買い、最も大きく、最も長く持つ銘柄で、金と組み合わせて法定通貨の価値下落に備える使い方が多い。ある政府系ファンドは、外貨準備と金を売って購入資金の一部に充てている。
保有比率は運用資産の0.5〜13%と幅があるが、大半は1〜2%にとどまる。
| 機関の種類 | 暗号資産の比率 | 主な投資手段 |
|---|---|---|
| 大学基金・財団 | 0.5〜10%(大半は0.5〜2%) | ベンチャー、現物ETF、直接保有、ヘッジファンド |
| 政府系ファンド | 1.0〜1.5% | ヘッジファンド、ベンチャー、直接保有、現物ETF、指数ファンド |
| 公的年金 | 1.5〜4.5% | ベンチャー、ヘッジファンド |
| ファミリーオフィス・投資コンサル | 0〜13%(ファミリーオフィスの目標は5%) | ベンチャー、現物ETF、指数ファンド |
| 上場企業 | 余剰資金の1〜10% | 現物ETF、直接保有 |
ETHとSOLは「値上がりしなければ売る」
ビットコインへの確信では足並みがそろう一方、ETHとSOLへの評価は割れた。保有する機関もベンチャー段階の技術への投資と位置づけ、ビットコインより小さな規模で、短い保有期間を想定している。数年内に意味のある普及が進まなければ売ると明言した機関も、複数あった。
機関が気にしているのは、使われているかどうかではない。ステーブルコインやDeFi、トークン化、予測市場が広がっても、その活動がトークンの価値に還元されなければ意味がないという立場だ。レポートはこれを「普及だけでは足りず、価格がついてこなければならない」とまとめた。
具体的には、ステーブルコインの取引量やDeFi、トークン化の動きに加え、手数料がETHやSOL自体に入っているかを見ている。競合や技術スタックの別の層に手数料が流れていないかも、判断材料にしている。
この点が見えないとして、そもそも保有していない機関もいる。レンディングや取引、ステーキングなどDeFiを幅広く使ってきた1機関は、利用者はどのチェーンで動くかを気にしておらず、トークンに価値が還元される仕組みが見えないと判断した。
価値の保存手段なのか、株式に近いのか、商品なのか。分類できないことを理由に見送った機関もある。
保有する機関の間でも、好みは分かれ始めている。ある大学基金は処理性能の高さやロールアップに頼らない設計を評価してSOLを持ち、別の機関はDeFiやステーブルコインでの市場シェアを重視してETHだけを持つ。
22日に公表されたブラックロックのレポートも、ステーブルコインの利用拡大がETHなどに恩恵をもたらすかどうかは、各ネットワークの手数料やステーキングの設計次第だと留保していた。同じ週に出た大手運用会社2社のレポートが、そろってトークンへの価値の還元を論点に挙げた。
ビットワイズは、普及が進まないか、進んでも価格につながらなければ、機関のポートフォリオはビットコインだけに絞られる可能性があるとみる。10年にわたり暗号資産を持ってきた機関の担当者は、「何かがうまくいかなければならない。うまくいかないなら、いずれ手を引く」と語ったという。
※価格は執筆時点でのレート換算(1ドル=158.8円)