

米証券取引委員会(SEC)は17日、トークン化された米国上場株のオンチェーン取引を認める免除命令を発出した。「イノベーション・エグゼンプション(革新免除)」と呼ばれる暫定措置で、公表から5年で失効する。対象となるTokenized Securities Venue(トークン化証券プラットフォーム、TSV)は、証券取引所として登録しなくても事業を行える。
立法が止まったから、当局が動いた
この命令の位置づけを、アトキンス委員長自身が公式ステートメントで明示している。
同氏はまず、SECが1年余り前に「プロジェクト・クリプト」を立ち上げ、米国の金融市場をオンチェーンへ移行させるために連邦証券法の規則を近代化する目標を掲げたと述べた。
続けて、今週議会が多くの関係者の尽力にもかかわらずクラリティ法案を前進させられなかったと指摘。「だから今日、SECは法定権限の範囲内で重要な一歩を踏み出す」と説明している。
クラリティ法案は15日、上院の手続き投票が49対50で否決され、審議入りに至らなかった。その2日後に、SECが立法を待たず既存の権限で枠組みを示した形になる。
アトキンス氏は同時に、今回が暫定措置であることも強調した。この中間的な措置のあとには恒久的な規則制定が続かなければならないとし、オンチェーン市場が実行可能な選択肢であり続けることを担保する必要があると述べている。
「取引所」と「ディーラー」の2つを外す
命令が与える免除は2種類ある。いずれも1934年証券取引所法36条(a)(1)を根拠とし、対象は全国市場システム(NMS)銘柄、すなわちニューヨーク証券取引所やナスダックに上場する米国株をトークン化したものに限られる。
ひとつはトークン化証券プラットフォームを同法3条(a)(1)の「取引所」の定義から外すもの。もうひとつは、流動性を供給する事業者をSECが「対象事業者(Covered Firms)」と定義し、3条(a)(5)の「ディーラー」の定義から外すものである。
後者には、自己資本でトークン化NMS銘柄の流動性を提供しつつ、顧客への気配値提示やコミットメント資本の提供契約といった、ディーリング行為の兆候とされる活動を併せて行う者も含まれる。
ただし免除の範囲は限定的だ。連邦証券法の詐欺禁止規定と相場操縦禁止規定は、例外なくこれらの市場のすべての証券活動に全面適用されるとアトキンス氏は明記している。
シンセティックは対象外、発行体には拒否権
免除には投資家保護と公益の観点から条件が付く。アトキンス氏が「投資家保護は任意ではない」と題した節で挙げた主要条件と、プレスリリースが列挙した条件は次の通りとなる。
| 項目 | 内容 |
|---|---|
| 事業者の要件 | TSVは米国法人等(U.S. person)であり、OFACの経済制裁・貿易制裁プログラムを遵守すること |
| アクセス制限 | TSVは参加者を限定するアクセス基準を設定すること |
| 対象資産 | 配当や議決権など伝統的な証券と同じ権利・特権を保有者へ与えるトークンに限る |
| 発行体の異議 | 第三者がトークン化した銘柄は、事前に書面で通知し異議の機会を与えること |
| スマートコントラクト | 監査可能かつ公開され、パブリックでパーミッションレスな分散型台帳に展開すること |
| 取引停止 | 原資産が主たる上場証券取引所で取引停止となった場合、TSVも同時に停止すること |
| 情報開示 | 自らの運営・取引活動および関連会社の取引活動を公に通知すること |
最も明快な線引きは対象資産の定義にある。アトキンス氏は「シンセティックは不可」と明記した。株価に連動するだけで、原資産の裏付けを持たない商品を指す。
扱えるのは、原資産の発行体自身もしくはその代理でトークン化された銘柄か、発行体と関係のない第三者がトークン化した銘柄に限られる。いずれも、配当を受け取る権利と議決権の行使を含め、伝統的な証券と同じ権利と特権を保有者へ与えるものでなければならない。
発行体の側には拒否権が置かれた。発行体は異議を申し立て、自社の証券がトークン化証券プラットフォームで取引されることを阻止する機会を持たなければならない。
技術面の条件も特徴的だ。取引そのものはパーミッションド環境で行われる一方、使用するスマートコントラクトはパブリックでパーミッションレスな分散型台帳上に展開しなければならない。閉じた参加者の輪と、開かれた台帳を組み合わせる設計になっている。
上限を設け、取引データを公開させる
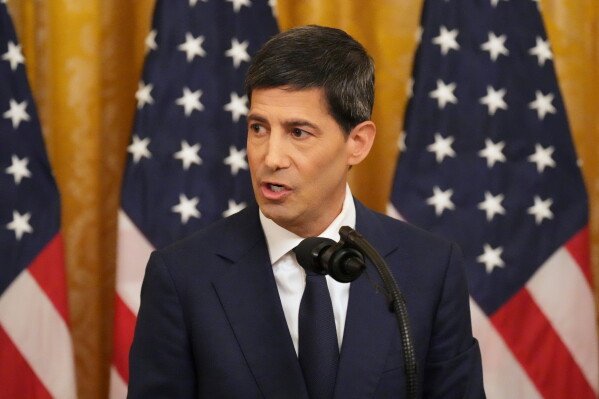
規模にも制約がかかる。マーク・ウエダ委員は声明で、この枠組みが管理された形で設計されており、取り扱えるシンボル数の上限と、取引量の上限が課されると説明した。後者は、米国株式市場で銘柄ごとに定められた値幅制限の区分に応じて調整される。
透明性の条件も具体的だ。米ドル建ての取引データとして、価格、サイズ、時刻、プールアドレス、日次終了時点のプールサイズ、日次出来高が定期的に公開される。情報の非対称性を減らし、監視を支え、この免除を用いた証券取引の研究を可能にする狙いだとしている。
取引・市場部門のジェイミー・セルウェイ部長は、トークン化証券プラットフォームにおけるオンチェーンの流通取引に対する免除の承認が、トークン化証券に向けた資本市場開放の重要な節目だと評価した。SECは命令の修正の可能性と次の段階について意見を募集しており、命令はSEC.govと連邦官報に掲載される。