
BingXで利益が出たとき、まず考えるのは税金についてではないでしょうか。
「税金はいくらかかる?」「自分も確定申告が必要?」「申告は何から始めればよい?」など、普段なじみのない税金や申告の手続きに、戸惑うこともあるでしょう。
そこで本記事では、BingXの税率や税金の計算方法、確定申告が必要になる条件を解説します。取引履歴のダウンロードから損益計算、申告書の作成・提出までの手順も紹介するので、自分に申告が必要か、必要な場合に何を準備してどう進めるかを確認してください。
- BingXの利益は、日本円への出金前でも、仮想通貨の売却・交換や先物決済などで課税対象になります。2026年分は原則として総合課税の雑所得に区分され、所得税率は5~45%です。別途、住民税や復興特別所得税がかかります。
- 年末調整済みなどの条件を満たす給与収入2,000万円以下の会社員は、BingXや副業などの所得合計が年間20万円を超えると、原則として確定申告が必要です。給与収入2,000万円超の人や個人事業主などは、それぞれの申告基準で判断します。
- BingXの税負担は、取引に必要な費用の経費計上や、同じ総合課税の雑所得内での利益と損失の通算によって抑えられます。利益が大きく継続する場合は、法人化も検討する選択肢になります。
BingXで税金が発生するタイミング
| 取引・行動 | 課税対象となるタイミング |
|---|---|
| 仮想通貨の売却・交換 | 売却・交換によって利益が生じたとき |
| 先物取引 | ポジションを決済し、利益が確定したとき |
| 資産運用・報酬 | 運用報酬などを受け取ったとき。ボーナス等は種類・条件による |
| 自分名義の口座・ウォレット間の入出金 | 資産を移動するだけなら原則として課税対象外 |
BingXでは、日本円へ出金する前でも、仮想通貨の交換や先物取引の決済などによって課税対象となる利益が生じます。日本居住者がBingXで得た利益も、日本の税制に基づいて申告の要否を判断します。
ここからは、売却・交換、先物取引、資産運用・報酬、入出金に分けて、課税されるタイミングと注意点を詳しく解説します。
本記事の税務情報について
本記事の税務情報は、国税庁「暗号資産等に関する税務上の取扱いについて」を参照して作成しています。
仮想通貨を売却・交換したとき
仮想通貨を売却・交換し、売却額や交換時の円換算額が取得価額を上回ると、その差額が課税対象となります。BTCをUSDTやETHへ交換する場合も、手放したBTCの損益計算が必要です。
| 取引 | 取得価額 | 売却額・交換時の円換算額 | 利益 |
|---|---|---|---|
| 購入したBTCをすべて売却 | 100万円 | 150万円 | 50万円 |
| 購入したBTCをすべてUSDTへ交換 | 100万円 | 150万円相当 | 50万円 |
USDTへ交換した例では、日本円に換金していなくても50万円の利益が生じます。利益の計算には、交換時点の円換算額を使います。
仮想通貨で商品・サービスの代金を支払った場合も、税務上はその仮想通貨を譲渡した取引です。支払った仮想通貨の取得価額と、購入した商品・サービスの価額との差額を基に損益を計算します。
先物取引でポジションを決済したとき
BingXの先物取引では、ポジションを決済して利益が確定したときに課税対象となります。ポジションを保有している間の「含み益」と、決済によって確定した「実現損益」を分けて計算します。
USDⓢ-M無期限先物、Coin-M無期限先物、標準先物取引(Standard Futures)など、利用した商品の決済済み損益を確認してください。未決済ポジションに表示される含み益は、そのまま決済済みの利益として集計しません。
| 履歴の項目 | 確認する内容 |
|---|---|
| Realized PnL(実現損益) | 決済などにより確定した利益・損失 |
| Trading Fee(取引手数料) | 注文の約定に伴って支払った手数料 |
| Funding Fee(資金調達料) | 無期限先物で支払った、または受け取った資金調達料 |
取引手数料や資金調達料も年間の損益計算に関係します。資金調達料はポジションの保有中にも受払いが発生するため、決済済みの注文だけでなく、取引履歴に記録された受払額も確認が必要です。実現損益に手数料などが含まれている場合は、重複して差し引かないようにします。
現行制度では、仮想通貨の先物取引による所得は総合課税の対象です。(国内FXと同じ一律20.315%の申告分離課税が適用されるわけではありません。)
資産運用や報酬で仮想通貨を受け取ったとき
ステーキングやレンディングなどで仮想通貨の報酬を受け取った場合は、原則として受け取った時点の時価を収入として計算します。報酬を得るためにかかった必要経費があれば、その金額を差し引いて所得を求めます。

- ステーキング・レンディングの報酬: 取得時点の円換算額を収入に計上します。
- 紹介報酬・キャンペーン報酬: 受け取る資産と利用条件によって分けて考えます。
- 仮想通貨(現物): 自由に利用・処分できる報酬は、原則として受取時の時価を基に所得を計算します。
- 先物ボーナスなど出金できない報酬: ボーナス自体の受取りと、それを使った取引で得た利益を区別します。証拠金としてのみ使えるボーナス額を、そのまま現物報酬と同じ収入として計上するわけではありません。取引で確定した利益は、ボーナスとは別に損益計算へ反映します。
- エアドロップ: 取得時点の価値や取得条件に応じて扱いを確認します。
受け取った仮想通貨を売却せずに保有していても、報酬の取得時点で所得が生じる場合があります。受取日時・数量・円換算額とあわせて、ボーナスの出金可否や利用条件が分かる規約も残しておくと、損益計算の際に確認できます。
仮想通貨の入出金だけでは税金は発生しない
自分名義の国内取引所からBingXへ送金したり、BingXから自分のウォレットへ出金したりするだけなら、原則として税金は発生しません。保有する仮想通貨の移動は、売却・交換とは異なるためです。
例えば、保有する100万円相当の仮想通貨をBingXへ入金しても、その100万円が所得になるわけではありません。
入出金に伴う売却・交換と送金手数料に注意
送金前にBTCをUSDTへ交換するなど、資産の移動とは別に売却・交換を行った場合は、その取引の損益計算が必要です。
また、送金手数料を仮想通貨で支払った場合は、その支払い分の損益計算が必要になることがあります。送金した資産全体と、手数料として支払った分を分けて記録してください。
送金手数料を必要経費にできる条件は、後述の「仮想通貨取引にかかった費用を経費にする」で詳しく解説します。
【補足】税制改正の適用開始後の扱い
改正後の対象取引には、20%(所得税15%・住民税5%)の分離課税が適用されます。このほかに復興特別所得税・防衛特別所得税が課税されます。適用開始は、関連する改正金融商品取引法の施行日の属する年の翌年1月1日以降です。2026年分の所得は現行制度で計算します。
この記事で解説している各取引は、税制改正の適用開始後、以下の扱いとなる予定です。
- 売却・交換:
- 海外で購入した仮想通貨でも、国内へ送り、対象銘柄を国内の対象業者で売却する場合は、要件を満たせば分離課税の対象となる
- 海外取引所ですでに交換などによって確定した利益は、その後の国内送金や売却とは別の取引として扱う
- 先物取引:
- 対象銘柄を原資産とし、先物取引の課税特例の要件を満たすデリバティブ取引は分離課税の対象となる
- 日本の登録を受けた金融商品取引業者等を相手方とする要件を満たさない海外業者との店頭取引は、この課税特例の対象外となる
- 資産運用・報酬:
- ステーキングなどの報酬は、原則として受取時の時価を収入に計上する
- 受け取った仮想通貨を後から売却する場合は、受取時に収入計上した価額を取得価額として売却損益を計算する
- その売却が対象銘柄・対象業者などの要件を満たす場合、売却による所得が分離課税の対象となる
- 入出金:
- 自分名義の海外取引所から国内取引所への送金だけなら、原則として所得は発生しない
- 送金前に仮想通貨を交換した場合は、その交換時点の損益を計算する
- 国内へ送金した後に売却した場合は、取得価額を引き継いで売却時点の損益を計算する
- 損失の繰越控除:
- 分離課税の対象となる暗号資産取引で生じた損失は、一定の要件の下で3年間の繰越控除の対象となる
- 対象外となるBingXなどの海外業者との取引の損失に、この繰越控除は適用されない
BingXの税金はいくら?所得区分と税率
| 項目 | 現行制度での扱い |
|---|---|
| 所得区分 | 原則として雑所得。 収入金額や帳簿書類の保存状況などにより異なる |
| 課税方式 | 給与などの所得と合算する総合課税 |
| 所得税率 | 課税所得に応じて5~45% |
| 住民税の所得割 | 原則10% |
所得税と住民税の所得割を合わせた最高税率は55%です。このほかに復興特別所得税が課税されます。BingXの利益だけで税率が決まるわけではなく、給与などの所得や所得控除も税額に影響します。
BingXの利益に適用される所得区分
| その年の仮想通貨取引に係る収入金額 | 帳簿書類の保存 | 原則となる所得区分 |
|---|---|---|
| 300万円以下 | 有無を問わない | その他雑所得 |
| 300万円超 | あり | 事業所得 |
| 300万円超 | なし | 業務に係る雑所得 |
BingXの取引で得た利益は、原則として「その他雑所得」に区分されます。その年の仮想通貨取引に係る収入金額が300万円を超える場合は、帳簿書類を保存しているかによって、原則となる区分が変わります。
この「300万円」は、必要経費を差し引いた利益ではなく、収入金額の基準です。例えば、現物の仮想通貨を350万円で売却し、取得価額などを差し引いた利益が50万円だった場合でも、収入金額は350万円となります。
帳簿書類を保存していても、取引に営利性が認められない場合などは、事業所得に該当するか個別に判断されます。また、事業用の仮想通貨を仕入代金の決済に使うなど、事業に付随する取引は事業所得に区分されます。
| 課税される所得金額 | 所得税率 | 控除額 |
|---|---|---|
| 1,000円~194万9,000円 | 5% | 0円 |
| 195万円~329万9,000円 | 10% | 9万7,500円 |
| 330万円~694万9,000円 | 20% | 42万7,500円 |
| 695万円~899万9,000円 | 23% | 63万6,000円 |
| 900万円~1,799万9,000円 | 33% | 153万6,000円 |
| 1,800万円~3,999万9,000円 | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
出典:国税庁「所得税の税率」
現行制度では、BingXの利益は給与などと合算する総合課税の対象です。所得税は、所得が高くなるほど税率が上がる累進課税で、5~45%の7段階に分かれています。
表の「課税される所得金額」は、BingXの利益や給与などを基に算出した所得から、基礎控除・社会保険料控除などの所得控除を差し引いた金額です。所得税額は「課税される所得金額×税率-控除額」で求めます。表の控除額は累進税率を計算するためのもので、基礎控除などの所得控除とは別です。
所得税45%と住民税の所得割10%を合わせると、最高税率は55%です。このほかに復興特別所得税が課税され、2026年分は原則として基準所得税額の2.1%で計算します。所得全額に一律55%を掛けるのではなく、所得税・住民税・復興特別所得税をそれぞれの計算方法で求め、合算します。
BingXの税金の計算例
「0.1BTCを100万円で購入した」ケースを基に、取引ごとの利益の計算方法を見ていきます。以下は、それぞれこの購入条件から分けた独立した例です。手数料などの必要経費は考慮していません。
| 購入後の取引 | 計算式 | 利益 |
|---|---|---|
| 0.1BTCを150万円で売却 | 売却額150万円-取得価額100万円 | 50万円 |
| 0.1BTCを150万円相当のETHへ交換 | 交換時の円換算額150万円-取得価額100万円 | 50万円 |
売却も交換も、手放した0.1BTCの取得価額100万円を差し引いて利益を求めます。交換の場合は、受け取ったETHの交換時点の円換算額を使います。
最初の0.1BTCを保有したまま、さらに0.1BTCを200万円で購入すると、保有量は0.2BTC、取得価額の合計は300万円です。
- 平均取得単価: 300万円÷0.2BTC=1BTC当たり1,500万円
- 0.1BTC分の取得価額: 1,500万円×0.1BTC=150万円
- 0.1BTCを180万円で売却した場合の利益: 180万円-150万円=30万円
このように、同じ銘柄を買い増した場合は、平均取得単価を使って、売却した数量に対応する取得価額を求めます。その平均を計算する方法が「総平均法」と「移動平均法」です。
- 総平均法: 年初の保有分と、その年の取得分をまとめて平均を求める。上の例で年初の保有やほかの取得がなければ、年間の購入額300万円と購入数量0.2BTCを基に計算する
- 移動平均法: 取得のたびに平均を計算し直す。上の例では、200万円で買い増した時点で、平均取得単価を1BTC当たり1,500万円に更新する
上の例では両方法の結果は同じですが、売却後にも買い増す場合などは、計算結果が異なることがあります。個人が評価方法を届け出ていない場合は、総平均法が適用されます。
先物取引の計算例
先物取引は、現物のBTC購入とは別に、決済で確定した損益を集計します。
例)手数料などを差し引く前の決済利益が50万円、取引手数料が1万円、資金調達料の支払いが2万円の場合
50万円-1万円-2万円=47万円
決済利益から取引手数料と資金調達料を差し引いた47万円を、課税対象となる年間所得の計算に反映します。履歴の利益に手数料などが反映済みの場合は、二重に差し引かないようにします。
これらの年間損益を基に所得を計算し、給与などの所得と合算して所得控除を差し引きます。その後、前述の速算表で所得税を求め、別に計算した住民税・復興特別所得税と合算します。
BingXで確定申告が必要になる人
| 区分 | 申告が必要になる主なケース |
|---|---|
| 会社員などの給与所得者 | 給与収入年間2,000万円以下の場合: 給与・退職所得以外の所得合計が年間20万円を超える場合など |
| 会社員などの給与所得者 | 給与収入年間2,000万円を超える場合: 給与収入を理由に原則として申告が必要。BingXの所得が20万円以下でも申告に含める |
| 個人事業主・フリーランスなど | 本業とBingXなどの所得を合算し、所得控除・税額控除を適用して所得税が生じる場合 |
※給与収入2,000万円以下の行は、1か所からの給与が源泉徴収・年末調整されている一般的なケースを想定しています。
BingXで確定申告が必要になる人は、大きく給与所得者と個人事業主・フリーランスに分けられます。給与所得者は、給与収入によって申告の基準が異なります。以下では、それぞれの条件と注意点を詳しく解説します。
会社員などの給与所得者
給与所得者は、年間の給与収入が2,000万円以下か、2,000万円を超えるかで申告の基準が異なります。
給与収入が2,000万円以下の場合
1か所から給与を受け取り、年末調整が済んでいる会社員は、BingXの利益など、給与・退職所得以外の所得合計が年間20万円を超えると、原則として所得税の確定申告が必要です。
- 対象となる金額: 売却代金などの収入から、取得価額や必要経費を差し引いた所得
- 合算する範囲: BingXだけでなく、ほかの仮想通貨取引や給与以外の副業などによる所得
例えば、BingXの年間所得が15万円、ほかの副業の所得が10万円だった場合は、次のように合算します。
15万円+10万円=25万円
所得合計が20万円を超えるため、BingXの所得が15万円でも確定申告が必要になります。
所得が20万円以下の場合の申告
所得税の確定申告が不要でも、給与以外の所得について住民税の申告が必要です。所得税の確定申告をする場合は、その情報が自治体へ送られるため、通常は住民税の申告を別に行う必要はありません。
また、医療費控除などを受けるために所得税の確定申告をする場合は、20万円以下のBingXの所得も含めて申告します。
給与収入が2,000万円を超える場合
年間の給与収入が2,000万円を超える人は、原則として確定申告が必要です。給与所得とあわせてBingXの所得も申告し、BingXの所得が20万円以下の場合も含めます。
例えば、給与収入が2,100万円、BingXの年間所得が15万円の場合は、給与所得とBingXの雑所得15万円を同じ確定申告書に記載します。
給与については、源泉徴収票の支払金額や源泉徴収税額などを入力し、給与所得控除・所得控除などを反映して税額を精算します。
個人事業主・フリーランスなど
個人事業主・フリーランスは、本業とBingXなどの年間所得を合計し、基礎控除や社会保険料控除などを差し引いて所得税が生じる場合、原則として確定申告が必要です。適用できる税額控除がある場合は、それも反映します。
| 年間所得と控除の関係 | 所得税の確定申告 |
|---|---|
| 所得の合計が所得控除の合計以下 | 原則として申告義務なし |
| 所得の合計が所得控除を上回り、税額控除を反映しても所得税が生じる | 原則として申告が必要 |
控除額は、所得金額や社会保険料の支払額などによって異なります。申告するときは、本業とBingXの所得をそれぞれ計算し、同じ確定申告書に記載します。
- 本業の所得: 売上げなどの収入から必要経費を差し引き、事業所得として申告
- BingXの所得: 年間の取引利益や報酬から必要経費を差し引き、原則として雑所得として申告。事業所得に該当する場合は、その区分で申告
例えば、本業の事業所得が300万円、BingXの雑所得が15万円の場合、合計所得は次のとおりです。
300万円+15万円=315万円
事業所得300万円と雑所得15万円をそれぞれ申告書に記載し、合計315万円から所得控除を差し引いて税額を計算します。申告義務が生じる場合は、BingXの15万円も含めて申告します。
所得税の申告義務がない場合も、源泉徴収された税金の還付や、青色申告の損失繰越などを受けるために申告する場合があります。住民税の申告も、所得税とは別に確認が必要です。
BingXの確定申告のやり方
BingXの確定申告の3STEP
- BingXから取引履歴をダウンロードする
- 取引履歴から1年間の損益を計算する
- 確定申告書を作成して提出する
BingXの利益などの確定申告は、上記の流れで行います。
以下では、BingXの取引履歴のダウンロード方法から、クリプタクトを使った損益計算、申告書の作成・提出まで、各手順に沿って解説します。
① BingXから取引履歴をダウンロードする
BingXのPC版にログインし、「データエクスポート」から履歴を取得します。ここでは、クリプタクトへの取込みに使う「注文履歴」をExcel形式でダウンロードします。
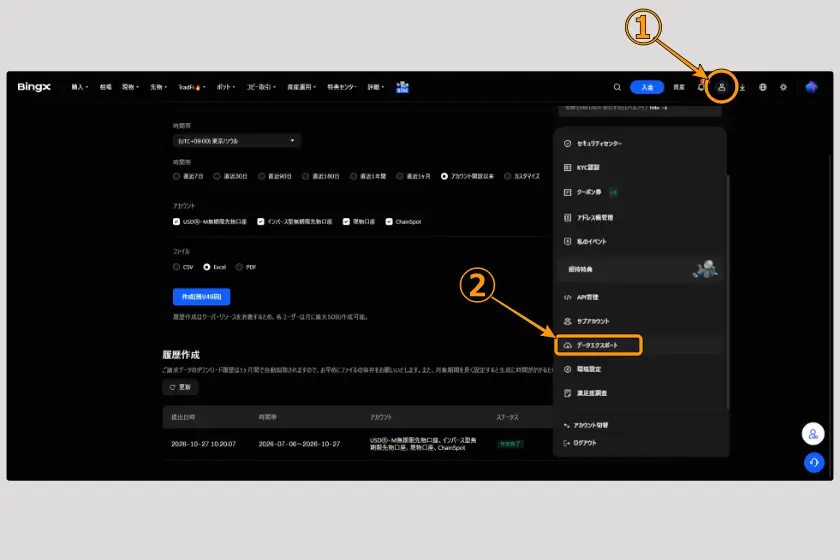
- 画面右上のプロフィールアイコンをクリック
- メニュー内の「データエクスポート」をクリック
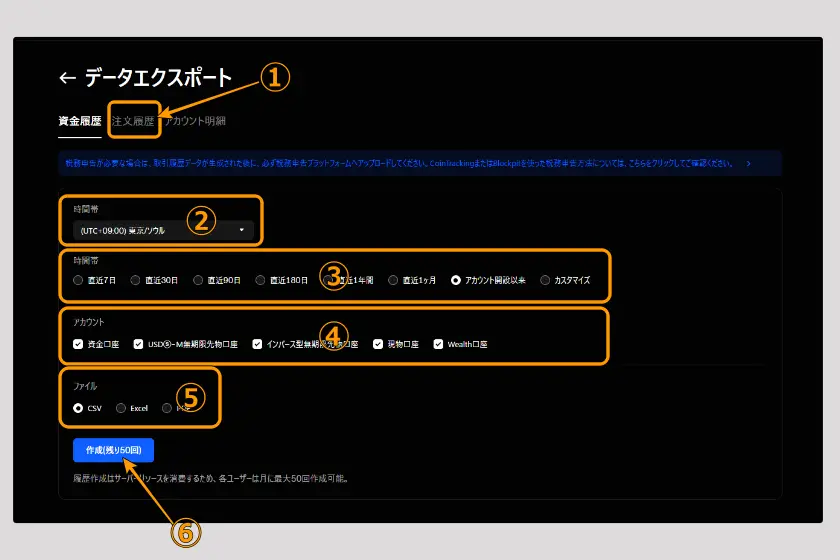
- 「注文履歴」タブを選択
- 時間帯を「(UTC+09:00)東京/ソウル」に設定
- 取得する期間を選択
- 対象となるアカウントをすべて選択
- ファイル形式で「Excel」を選ぶ
- 「作成」をクリック
初めて過去の履歴をまとめて取得する場合は「アカウント開設以来」、申告する年の期間を指定する場合は「カスタマイズ」を使います。取得価額の計算に前年以前の購入履歴が必要な場合は、その期間も取得してください。
履歴の作成時間と回数制限
作成には10~15分程度が目安です。対象期間などによって前後し、完了するとメールまたはSMSで通知されます。作成できる回数は月最大50回です。
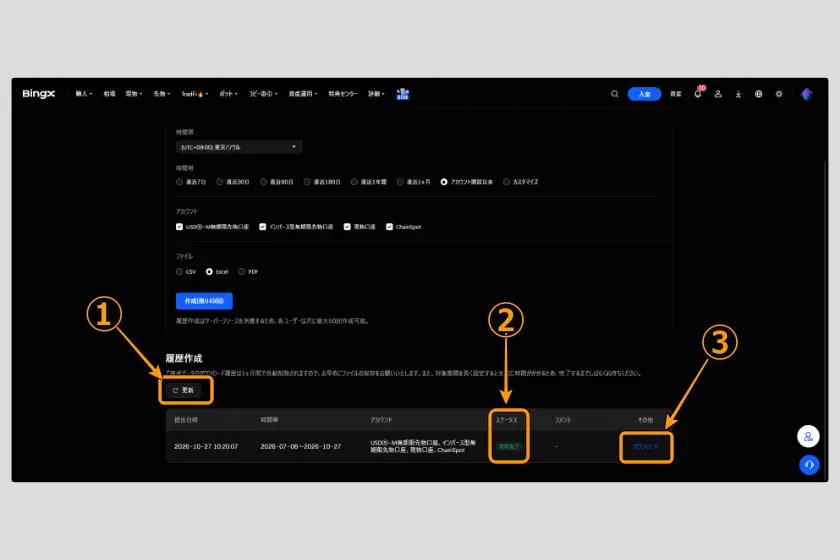
- 完了通知が届いたら、画面下部の「履歴作成」で「更新」をクリック
- 対象の履歴が「作成完了」になっていることを確認
- 右端の「ダウンロード」をクリックし、Excelファイルを保存
作成したファイルは早めに保存
ダウンロード履歴は1か月で自動削除されます。ファイルを保存したら、利用した口座や対象期間の取引が収録されているか確認してください。
取引画面に表示されない過去の履歴も、データエクスポートから取得できる場合があります。今回の確認では、約3か月前の取引もExcelに収録されていました。
② 取引履歴から1年間の損益を計算する
BingXの取引履歴は、仮想通貨の損益計算ツール「クリプタクト」に取り込んで集計できます。前項で取得した「注文履歴」のExcelファイルに対応しています。以下では、ファイルを取り込み、年間の損益を確認する手順を解説します。
仮想通貨の取引履歴を取り込み、日本円で損益を計算できるツールです。BingXを含む海外取引所にも無料プランから対応しています。無料プランは年間10万件まで読み込めますが、50件を超えると損益の計算結果が表示されません。
| プラン | 年額料金 | 年間取引件数の上限 |
|---|---|---|
| Free | 無料 | 読み込み10万件・損益結果の表示50件まで |
| Basic | 6,600円 | 300件 |
| Prime | 22,000円 | 2,000件 |
| Pro | 38,500円 | 10,000件 |
| Pro+ | 55,000円 | 50,000件 |
| Pro Unlimited | 77,000円 | 無制限(適用条件あり) |
出典:クリプタクト公式「料金プラン」(2026年10月27日確認)
取引履歴一覧のダウンロードはBasic以上で利用できます。プランは、取り込む過去の履歴も含め、年間取引件数が最も多い年に合わせて選びます。有料プランは1年ごとの自動更新です。
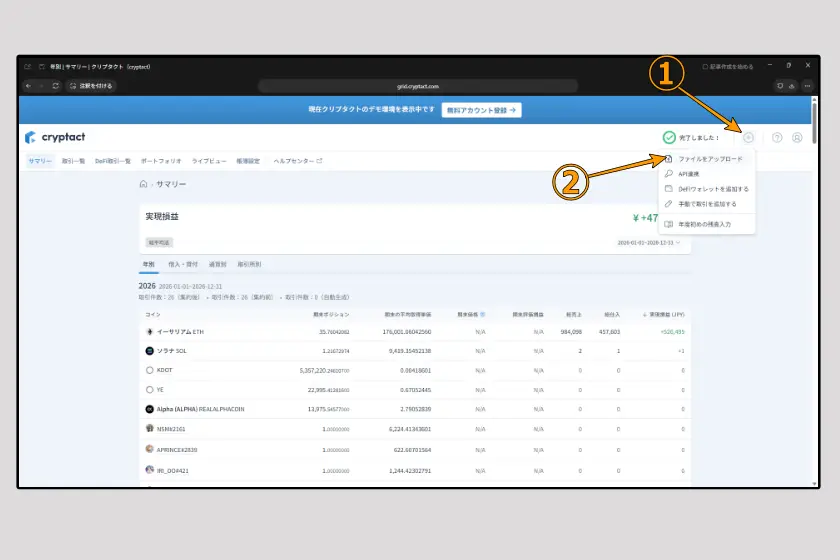
- クリプタクトにログインし、画面右上の「+」をクリック
- 「ファイルをアップロード」を選択
事前にアカウントを登録し、計算方法を自分が適用する「総平均法」または「移動平均法」に設定します。
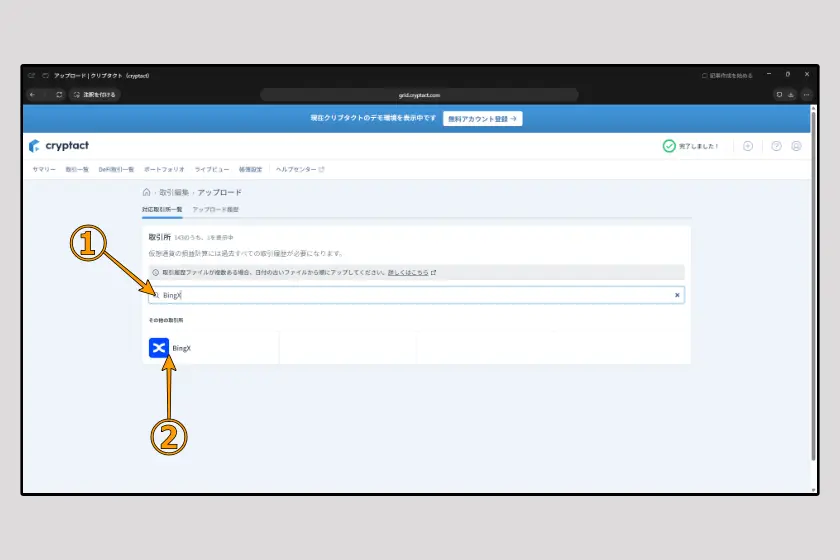
- 検索欄に「BingX」と入力
- 表示された「BingX」を選択
画面のアップロード条件を確認し、前項で取得した注文履歴のExcelファイルを取り込みます。複数のファイルがある場合は、取引日時の古いものからアップロードしてください。
- 同じ銘柄の取得価額は取引所をまたいで計算するため、利用した国内取引所・ほかの海外取引所・ウォレットの履歴も取り込みます。
- 前年から保有している資産があれば、取得価額を引き継げるよう過去の履歴もそろえます。
- ファイルに含まれない報酬などは、カスタムファイルなどで補完します
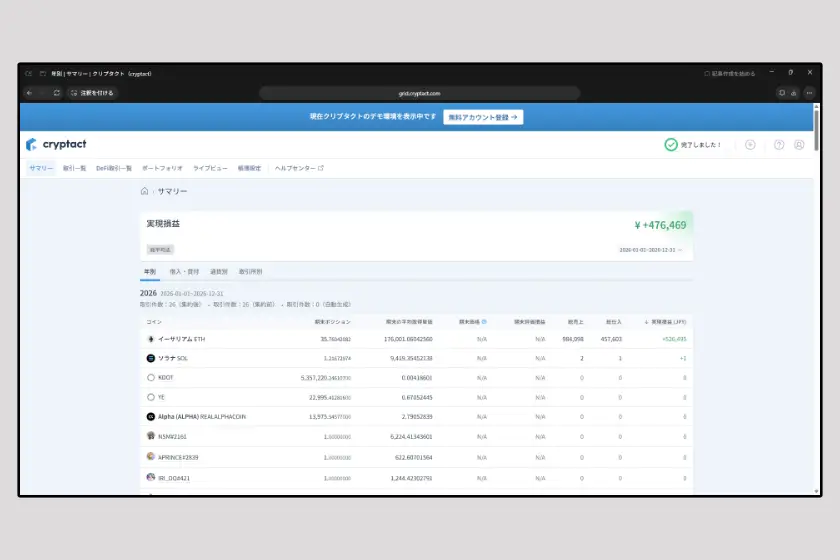
- 「取引一覧」で履歴の不足や未分類取引を確認
- 不足する履歴や価格情報を補い、保有数量との整合を確認
- 「サマリー」を開き、申告する年を選択
- 対象期間が1月1日~12月31日になっていることを確認し、年間の実現損益を確認
未分類取引は損益計算から除外されるため、解消してから計算結果を使用します。
申告書への入力に備え、取引明細などから年間の「収入金額」と「必要経費」も確認します。ツールの計算に含めていない必要経費があれば反映し、「収入金額-必要経費」が申告する所得と一致するように整理してください。申告に使った計算結果と元の取引履歴は保存してください。
※操作説明にはデモ環境の画面を使用しています。実際のアップロード結果を示すものではありません。
③ 確定申告書を作成して提出する
年間の損益を計算したら、国税庁の「確定申告書等作成コーナー」で申告書を作成します。以下では、給与所得者がBingXなどの利益を「雑所得(その他)」として入力し、e-Taxで提出する流れを解説します。
国税庁「確定申告書等作成コーナー」を開き、「作成開始」を選択します。以下では、マイナンバーカードをスマートフォンで読み取る方法を例に進めます。
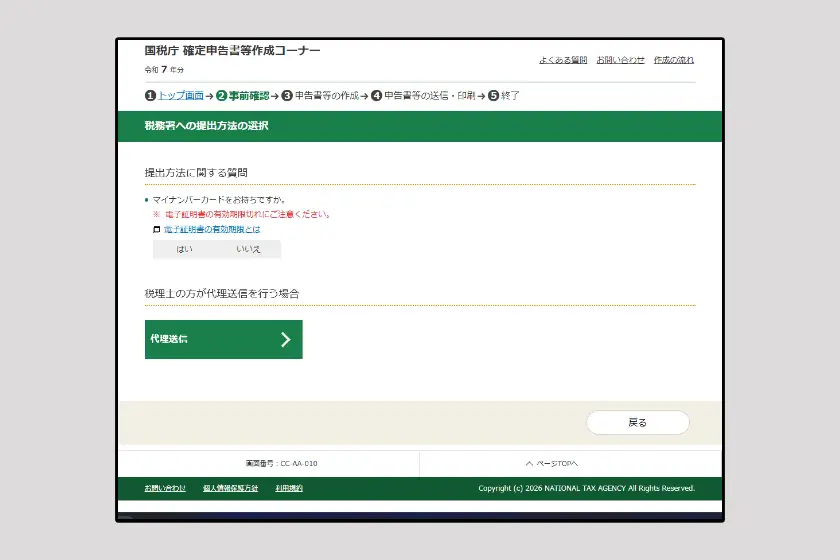
- マイナンバーカードの有無を選択
- 続く質問に回答し、スマートフォンでマイナンバーカードを読み取る提出方法を選択
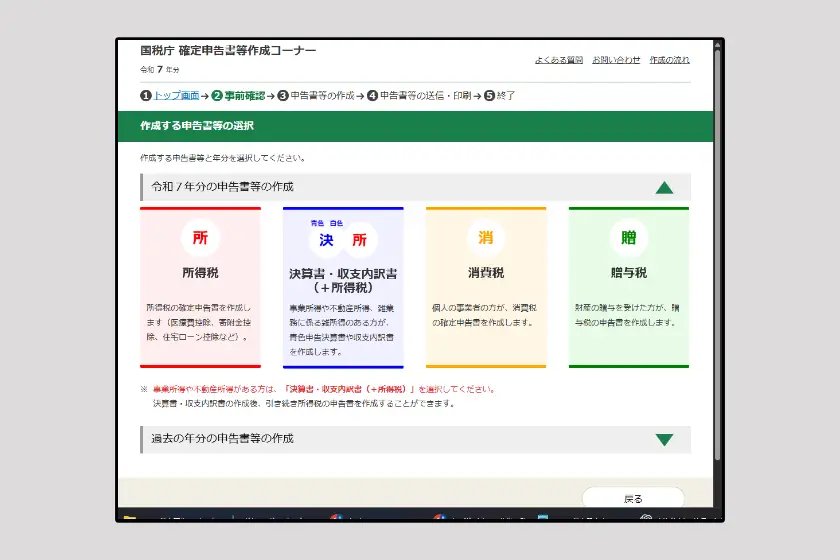
- 申告する年分の「申告書等の作成」を開く
- 「所得税」を選択
- 新規の申告書を作成する場合は、提出状況の確認で「提出していない」を選択
給与所得者は源泉徴収票、暗号資産取引については損益計算の結果を手元に用意します。事業の決算書から作成する個人事業主などは、「決算書・収支内訳書(+所得税)」から進めます。
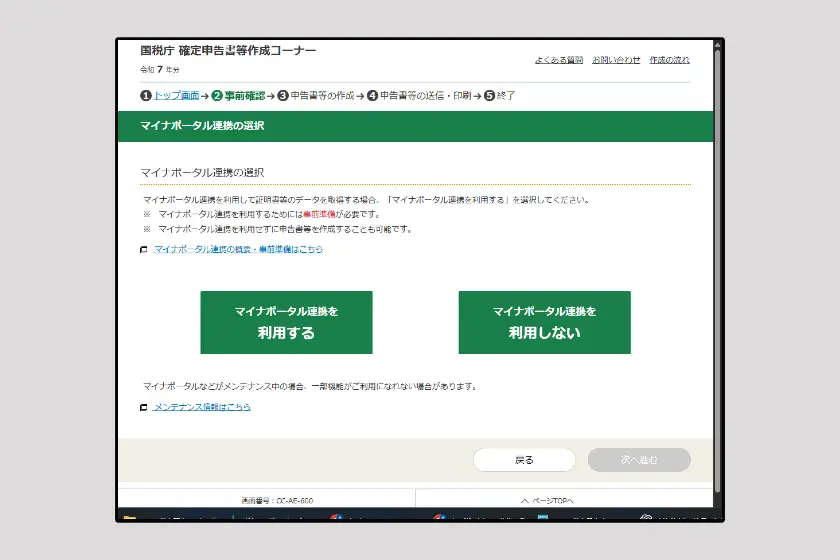
- マイナポータル連携の利用有無を選択
- 「次へ進む」を選択
- 推奨環境と利用規約を確認し、同意する場合は次へ進む
マイナポータル連携は、証明書などのデータを取得するための機能です。ここでは「利用しない」を選択して進めます。
続いて、スマートフォンのマイナポータルアプリでパソコン画面のQRコードを読み取り、案内に従ってマイナンバーカードによる本人認証を行います。連携を利用しない場合も、この提出方法ではアプリによる本人認証が必要です。
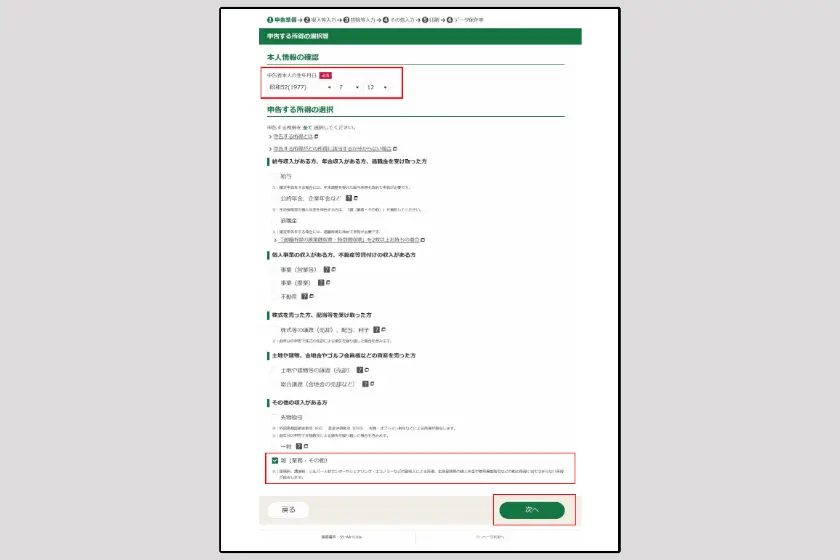
- 生年月日を入力
- 給与と「雑(業務・その他)」など該当する所得を選択
- 「次へ」を選択
給与については、源泉徴収票の支払金額・源泉徴収税額などを入力します。
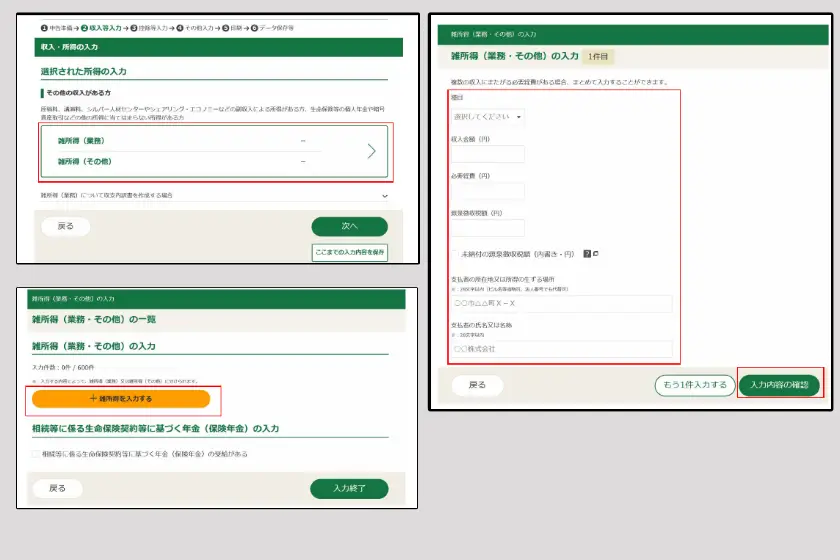
- 「収入・所得の入力」から「雑所得(業務)/雑所得(その他)」を選択
- 「+雑所得を入力する」を選択
- 種目「暗号資産」を選び、収入金額・必要経費などを入力
- 「入力内容の確認」を選択
暗号資産の入力画面では、前項で集計した収入金額と必要経費などを入力します。主な入力項目は以下のとおりです。
| 入力項目 | 入力する内容 |
|---|---|
| 種目 | 「暗号資産」を選択 |
| 収入金額 | 損益計算の明細に基づく年間の収入金額 |
| 必要経費 | 売却した仮想通貨の取得価額や取引手数料など、所得計算に含めた必要経費の合計 |
| 支払者の氏名又は名称など | 取引所の名称・所在地など、画面で求められる情報 |
入力するのは、損益計算で集計した収入と必要経費です。「収入金額-必要経費」が前項で確認した年間所得と一致することを確認します。計算に反映済みの手数料などは、重ねて差し引かないようにしてください。
例えば、BTCを100万円で購入し、その全量を150万円で売却した場合、ほかの取引や経費がなければ、収入金額は150万円、必要経費は100万円、所得は50万円です。
入力内容に誤りがなければ、「入力終了」を選択します。
※画像は令和7年分の画面です。所得の入力部分には国税庁の公式画面例を使用しています。申告する年分や利用環境によって、画面の表示が異なる場合があります。
- 社会保険料控除・生命保険料控除など、自分に該当する控除を入力・確認
- 所得や控除、納付税額・還付金額を確認
- 画面の案内に従い、e-Taxで申告データを送信
- 送信後の受付結果を確認し、申告書の控えと送信データを保存
書面で提出する場合は、作成した申告書を印刷し、必要書類とともに所轄の税務署へ提出します。納付する税額がある場合は、申告書の提出に加えて、納付期限までに税金を納めます。
BingXの税金を抑える方法
| 方法 | 効果 |
|---|---|
| 仮想通貨取引にかかった費用を経費にする | 課税対象となる所得を減らせる |
| 仮想通貨取引の利益と損失を通算する | 利益から損失を差し引き、課税対象となる所得を減らせる |
| 利益が大きい場合は法人化を検討する | 利益額などの条件によっては、税負担を抑えられる |
BingXの税負担を抑える方法には、必要経費の計上や、仮想通貨取引の利益と損失の通算などがあります。利益が大きい場合は、法人化も検討する選択肢になります。
以下では、それぞれの方法と適用する際の注意点を解説します。
仮想通貨取引にかかった費用を経費にする
BingXの取引で収入を得るために直接必要だった費用は、必要経費として差し引けます。手数料だけでなく、通信費やパソコン代も、仮想通貨取引のために必要だった部分が対象です。
| 費用 | 経費にする際の扱い |
|---|---|
| 売却した仮想通貨の取得価額(譲渡原価) | 売却した数量に対応する取得価額を計上 |
| 取引手数料 | 購入時の手数料は取得価額に含め、売却時の手数料は売却にかかった費用として計上 |
| 送金・出金手数料 | 売却などのために直接必要だった送金にかかる部分が対象。送金先・目的・金額を記録 |
| インターネット・スマートフォンの通信費 | 仮想通貨取引に使った部分を明確に区分して計上 |
| パソコンなどの購入費 | 仮想通貨取引に使う部分が対象。取得価額などに応じて減価償却 |
例えば、BTCを100万円で購入し、全量を150万円で売却したとします。購入時の手数料は取得価額に含まれ、別途かかった売却手数料が1万円の場合は、次の計算になります。
150万円-100万円-1万円=49万円
必要経費を差し引いた49万円が所得となります。損益計算ツールで手数料などが反映済みの場合は、重ねて差し引かないようにしてください。
私用と兼用する費用は、取引に使った部分を分ける
通信費などを私用と兼用している場合は、利用時間などの記録に基づいて、仮想通貨取引に必要だった部分を区分します。このように費用を利用目的に応じて分けることを「按分」といいます。
例えば、年間の通信費が12万円で、記録から仮想通貨取引に使った割合を20%と区分できる場合は、次の金額を必要経費にできます。
12万円×20%=2万4,000円
割合を決めた根拠となる利用記録や、料金の請求書を残してください。
パソコンなどは、使用可能期間が1年以上で取得価額が10万円以上の場合、原則として減価償却により複数年に分けて経費にします。取得価額が10万円未満の場合は、使用を始めた年に取引に使う部分を計上できます。
損益計算ツール代・書籍代・税理士費用の扱い
これらの費用も、支出の目的と仮想通貨取引との関係を整理します。特に、通常の雑所得(その他)では売却等に直接必要な費用が対象となるため、仮想通貨に関係するという理由だけで全額を経費にはできません。
- 損益計算ツール代: 利用期間・対象取引・サービス内容を記録
- 書籍代: 書籍の内容と、対象となる取引に必要だった理由を記録
- 税理士費用: 請求明細から、仮想通貨取引の損益計算などに対応する部分を区分
経費への算入可否が明確でない支出は、領収書や請求明細、利用目的の記録をそろえ、税務署または税理士へ具体的に確認してください。事業所得や業務に係る雑所得では、販売費・一般管理費なども対象となり、所得区分によって経費の範囲が異なります。
仮想通貨取引の利益と損失を通算する
利益と損失を通算できる主なもの
- BingXの現物取引・先物取引で確定した利益と損失
- 国内取引所やほかの海外取引所の仮想通貨取引で確定した利益と損失
- 原稿料・講演料・アフィリエイト収入など、総合課税の雑所得に該当する副業の損益
仮想通貨取引の利益と損失は、同じ年の総合課税の雑所得に区分されるものとまとめて計算します。副業については、売上からその副業の必要経費を差し引いた損益を合算します。
例えば、100万円で購入したBTCを150万円で売却し、現物取引で50万円の利益が出たとします。同じ年にBingXの先物取引で20万円の損失が確定していれば、次の計算になります。ここでは手数料などを考慮しません。
50万円-20万円=30万円
この場合、仮想通貨取引による所得は30万円です。利益が出た取引だけで計算せず、同じ年に確定した損失も反映します。さらに、同じ年の原稿料収入が20万円、その原稿の執筆に必要な経費が5万円で、雑所得に該当する場合は、次のように合算します。
30万円+(20万円-5万円)=45万円
この場合、合算した雑所得は45万円です。事業所得に該当する副業や、申告分離課税の国内FXなどは、この集計には含めません。
利益と損失をまとめて計算する際の注意点
- 集計する期間: 同じ年の1月1日~12月31日に確定した損益が対象
- 含み損: 保有中の仮想通貨の値下がりや、未決済ポジションの含み損は対象外
- 給与所得などとの通算: 雑所得の計算で残った損失を、給与所得や事業所得などから差し引くことはできない
- 翌年への繰越: 現行制度では、暗号資産取引による雑所得の損失を翌年以降の所得から差し引く繰越控除は適用されない
ここで説明した通算は、同じ所得区分の中で利益と損失を集計するものです。税法上の「損益通算」は、一定の所得で生じた損失をほかの所得から差し引く制度を指します。
税制改正の適用開始後の扱いは、前述の「【補足】税制改正の適用開始後の扱い」で解説しています。
利益が大きい場合は法人化を検討する
仮想通貨取引で大きな利益が継続している場合は、法人化によって税負担を抑えられることがあります。目安としては、個人の課税所得が年間900万円以上となり、今後も大きな利益が見込める場合です。
課税所得900万円を法人化検討の目安にする理由
課税所得が900万円に達すると、その所得帯の所得税率は33%となり、住民税の所得割10%と合わせて43%になります。このほかに復興特別所得税が課税されます。法人は異なる税率体系で計算するため、この水準から税金と維持費を比較する目安になります。
| 区分 | 税額の目安 | 含めた税金 |
|---|---|---|
| 個人 | 約236.4万円 | 所得税・復興特別所得税・住民税の所得割 |
| 法人 | 約225.8万円 | 法人税・地方法人税・法人住民税の法人税割・法人事業税・特別法人事業税 |
| 差額 | 約10.6万円 | 個人の税額から法人の税額を差し引いた参考額 |
出典:国税庁「所得税の税率」、JETRO(日本貿易振興機構)「法人所得課税の概要」を基に試算
この比較表は、個人・法人の課税所得をそれぞれ900万円とした2026年分の制度に基づく概算です。個人の住民税所得割は簡便に90万円で計算。法人は軽減税率の適用条件を満たす中小法人を想定し、JETROの掲載税率を使用しています。双方の均等割、社会保険料、役員報酬、設立・維持費、個人の税額控除などは含みません。
この例では税金の差は約10.6万円にとどまり、法人の均等割や維持費が加わると、個人のまま取引するほうが負担を抑えられる場合もあります。900万円は法人化すれば節税になる基準ではなく、今後の利益の見込みも含めて比較を始める目安です。
なお、課税所得は給与や仮想通貨などの所得から所得控除を差し引いた金額です。税額は所得帯ごとの税率で計算して合算します。

法人税の軽減税率は、年800万円以下の所得部分が15%、800万円を超える部分が23.2%です。地方税などを加えると、以下の税額が目安になります。
| 税金 | 税額の目安 |
|---|---|
| 法人税 | 約166.4万円 |
| 地方法人税 | 約17.2万円 |
| 法人住民税の法人税割 | 約11.6万円 |
| 法人事業税・特別法人事業税 | 約67.4万円 |
| 合計 | 約262.6万円(所得の約26.3%) |
出典:JETRO(日本貿易振興機構)「法人所得課税の概要」表3-2の計算例を基に作成
※軽減税率の適用条件を満たす法人の概算で、均等割は含みません。軽減税率は2027年3月31日までに開始する事業年度の制度を前提とし、所在地などで税額が異なります。防衛特別法人税は基準法人税額から年500万円を控除して計算するため、この例では税額が生じません。
法人化する場合の費用・注意点
- 設立・維持費: 会社設立時の登記費用に加え、毎年の決算・申告や税理士への依頼費用などが発生
- 法人住民税の均等割: 原則として、赤字の年度にも負担が発生
- 社会保険料: 法人事業所は原則として健康保険・厚生年金保険の適用対象。役員報酬などに応じた会社負担・個人負担を考慮
- 保有する仮想通貨の期末評価: BTCなど、活発な市場があり評価対象となる仮想通貨は、原則として期末の時価で評価。売却していなくても含み益が課税所得に反映される
- 個人から法人への資産移転: 個人で保有する仮想通貨を法人へ売却する場合、その売却時点で個人側の損益を計算
法人化を検討する際は、年間利益の見込み、給与などのほかの所得、保有銘柄と含み益、会社に残す資金、役員報酬の予定額を整理します。これらを基に、税理士へ個人のまま取引する場合と法人化した場合の税金・社会保険料・維持費を含めた試算を依頼すると、実際に手元へ残る金額を比較できます。
BingXの税金を申告・納付しないとどうなる?
| ケース | 追加でかかる主な税金 | 課税理由 |
|---|---|---|
| 期限までに申告しなかった | 無申告加算税 | 期限内に申告しなかったことに対して課される |
| 税金の納付が遅れた | 延滞税 | 納付期限の翌日から納付する日までの日数などに応じて課される |
| 所得を隠す・記録を偽るなどして申告しなかった | 重加算税 | 隠ぺい・仮装がある場合に、無申告加算税などに代えて課される |
BingXの利益について申告・納付が必要な人が期限を過ぎると、本来の税金に加えて、その違反内容に応じて上記の追徴課税が徴収される可能性があります。
以下では、3つのケースごとに税率や適用条件を解説します。
期限までに申告しない場合
確定申告が必要なのに期限までに申告しなかった場合は、本来の税金に加えて「無申告加算税」が課されます。税率は、税務署の調査の事前通知前に自主的に申告したかどうかなどによって変わります。
| 納付すべき税額の区分 | 調査の事前通知前に自主申告 | 事前通知後・調査による決定を予知する前に申告 | 調査による決定を予知した後の申告・税務署による決定 |
|---|---|---|---|
| 50万円以下の部分 | 5% | 10% | 15% |
| 50万円超~300万円以下の部分 | 5% | 15% | 20% |
| 300万円を超える部分 | 5% | 25% | 30% |
出典:国税庁「確定申告を忘れたとき」を基に作成
※過去の無申告などによる加重措置や、不適用となる場合を除く税率です。
例えば、納付すべき税額が100万円で、調査による決定を予知した後に申告した場合は、次の計算になります。ここでは加重措置などを考慮しません。
50万円×15%+50万円×20%=17万5,000円
本来の税金100万円に、無申告加算税17万5,000円が加わります。加算税は、BingXの利益額ではなく、納付すべき税額を基に計算します。同じ税額100万円でも、調査の事前通知前に自主的に申告した場合の無申告加算税は、原則5万円です。申告漏れに気づいた場合は、速やかに期限後申告をしてください。
なお、法定申告期限から1か月以内の自主申告で、期限内に申告する意思があったと認められる一定の要件をすべて満たす場合は、無申告加算税がかかりません。税金の全額を法定納期限までに納めていることなどが条件となり、1か月以内に申告しただけで免除される制度ではありません。
期限後申告によって納める税金は、申告書を提出した日が納期限です。納付の遅れに対する延滞税については、次の「税金の納付が遅れた場合」で解説します。
税金の納付が遅れた場合
税金を期限までに納めなかった場合は、原則として法定納期限の翌日から納付する日までの日数に応じて「延滞税」がかかります。確定申告を済ませていても、納付が遅れれば対象です。
| 計算対象の期間 | 年率 |
|---|---|
| 法定納期限の翌日から、納期限の翌日から2か月を経過する日まで | 2.8% |
| その翌日以後 | 9.1% |
出典:国税庁「延滞税の割合」を基に作成
ここでいう「納期限」は、期限内申告の場合は法定納期限、期限後申告・修正申告の場合は申告書を提出した日です。期限後に申告した場合も、原則として元の法定納期限の翌日から延滞税を計算します。
例えば、期限内に申告した税金100万円を、法定納期限から30日遅れて全額納付したとします。計算期間がすべて2026年中で、年2.8%が適用される場合は、次の計算になります。
100万円×2.8%×30日÷365日≒2,301円
100円未満の端数を切り捨てると、延滞税は2,300円です。未納の税金が多いほど、また納付が遅れるほど負担が増えます。延滞税の税率は年によって変わるため、複数年にまたがる場合は、それぞれの年の税率で計算します。2026年分の所得を2027年に申告・納付する場合は、2027年中の期間に適用される税率を確認してください。
無申告加算税や重加算税が課される場合も、延滞税は別に計算します。ただし、延滞税の計算対象は未納の本税であり、加算税の金額は含めません。
なお、一括で納付することが難しい場合は、所轄の税務署の徴収担当へ相談してください。事業や生活への影響など一定の要件を満たす場合は、申請による納税の猶予などを利用できることがあります。
所得を隠して申告しなかった場合
取引記録を偽るなどして所得を隠し、申告しなかった場合や税額を少なく申告した場合は、無申告加算税や過少申告加算税に代えて「重加算税」が課されます。所得や税額の計算の基になる事実を隠す「隠ぺい」や、事実と異なるように装う「仮装」が対象です。
| ケース | 税率 |
|---|---|
| 隠ぺい・仮装に基づいて申告しなかった | 40% |
| 隠ぺい・仮装に基づいて税額を少なく申告した | 35% |
出典:国税庁「加算税とは」を基に作成
※過去の無申告などによる加重措置が適用される場合を除く税率です。
例えば、所得を隠して申告せず、重加算税の計算対象となる税額が100万円だった場合は、次の計算になります。ここでは加重措置などを考慮しません。
100万円×40%=40万円
本来の税金100万円に、重加算税40万円が加わります。納付も遅れている場合は、別途延滞税がかかります。ただし、単なる計算ミスや申告忘れと、隠ぺい・仮装を伴う無申告や過少申告は区別されます。
取引履歴や経費の証拠となる資料を保存し、申告内容に誤りが見つかった場合は、速やかに期限後申告や修正申告をしてください。
BingXの基本情報
| 取引所名 | BingX(ビンエックス) |
| 運営会社 | Nieve Cruz PA Corporation(パナマ) |
| 設立日 | 2018年 |
| 所在地 | パナマ(登記情報に基づく) |
| ライセンス | 法定通貨サービスStellarExchange Pty Ltdが、AUSTRACにDigital Currency Exchangeサービス提供者として登録 |
| セキュリティ・資産保護 | ・100% Proof of Reserves(準備金証明) ・コールドストレージ、2段階認証、暗号化システム ・Shield Fund、ISO 27001認証、アンチフィッシングコード、IPホワイトリスト |
| 取扱銘柄数 | 約1,000種類 |
| ガバナンストークン | なし |
| 最大レバレッジ | ・暗号資産先物:最大150倍 ・Forex無期限先物:最大1,000倍 ・一部コモディティ:最大1,000倍 ・指数・原油:最大500倍 ・株式CFD:最大100倍 |
| 取引手数料(VIP0) | ・現物取引:Maker 0.1%/Taker 0.1% ・無期限先物:Maker 0.02%/Taker 0.05% |
| 主な提供サービス | ・現物取引、コンバート、ChainSpot ・先物取引(無期限先物、TradFi、デモ取引) ・コピートレード(先物・現物) ・ボット取引(グリッド、マーチンゲール、シグナル戦略) ・資産運用(Earn、ローン、デュアル投資、Launchpool) |
| ボーナスキャンペーン | 新規登録ボーナス、入金・取引タスク、期間限定イベント、招待プログラムなど |
| 入出金手段・手数料 | 暗号資産入金、オンチェーン出金、内部振替 ・暗号資産の入金:無料 ・出金手数料:通貨・ネットワークにより異なる |
| 日本語サポート | 日本語サイト、日本語アプリ、日本語ヘルプセンター、日本語カスタマーサポート、日本語公式SNS(X・Telegram) |
| スマホアプリ・取引ツール | iOS/Androidアプリ、Web取引画面、TradingView、API、シグナル取引、デモ取引 |
| 公式サイト | ・公式サイト:https://bingx.com/ja-jp/ ・日本語公式X:https://x.com/BingXJapan ・日本語公式Telegram:https://t.me/BingXJapan ・公式Discord:https://discord.com/invite/bingxofficial |
BingXは、2018年に設立された海外仮想通貨取引所です。約1,000種類の暗号資産に加え、Forexや株価指数、コモディティなどのTradFi商品も取引できます。
BingXの特徴は、取引サービスの幅広さです。現物取引や無期限先物だけでなく、標準先物、USDC-M先物、インバース型無期限先物、TradFi、先物・現物コピートレード、グリッドボット、シグナル取引、EarnなどをBingXひとつで利用できます。また、デモ取引も用意されており、実資金を使う前に取引画面や注文方法を試せます。
最大レバレッジは商品によって異なり、暗号資産先物では最大150倍、Forex無期限先物や一部コモディティは最大1,000倍、指数・原油は最大500倍、一部株式CFDは最大100倍と、ハイレバレッジで効率よく取引ができます。
また、BingXは日本語サイトに加え、日本語アプリ、日本語ヘルプセンター、日本語カスタマーサポート、日本語公式SNS(X・Telegram)を用意しています。英語が苦手でも利用しやすいです。
安全性の面では、100% Proof of Reserves(準備金証明)を公開しており、BTC・ETH・USDT・USDCなど主要銘柄の準備金データを確認できます。さらに、コールドストレージ、二段階認証、暗号化システム、Shield Fund、ISO 27001認証、アンチフィッシングコード、IPホワイトリストなども備えています。
- 100% Proof of ReservesやShield Fundなど資産保護の仕組みを公開している
- 現物取引・先物取引・コピー取引・ボット取引など幅広いサービスを利用できる
- 約1,000種類の暗号資産やTradFi商品を取引できる
- 一部銘柄では最大1,000倍のレバレッジで取引できる
- コピートレードで他のトレーダーの戦略を参考にできる
- デモ取引で実資金を使わずに取引の流れを確認できる
- 日本語サイト・日本語公式SNS(X・Telegram)がある
- 日本の金融庁に登録されていない海外取引所
- 日本円を直接入出金できない
- 高いレバレッジを利用できる分、損失リスクも大きい
BingXは、取引機能や日本語サポートが充実しており、日本人でも利用しやすい海外取引所です。ただし、日本の金融庁に登録された国内取引所ではないことや、日本円を直接入出金できない点には注意が必要です。利用前に、国内取引所との違いやレバレッジ取引のリスクを理解しておくことが大切です。
よくある質問
受け取る報酬の種類と利用条件によって扱いが異なります。
- 仮想通貨(現物)の紹介報酬など: 自由に利用・処分できる報酬は、原則として受取時の円換算額を収入に計上
- 出金できない先物ボーナスなど: ボーナス自体の受取りと、それを使った取引で確定した利益を区別。取引で確定した利益は損益計算へ反映
詳しくは、前述の「資産運用や報酬で仮想通貨を受け取ったとき」で解説しています。
USDTのまま利益を保有していても、以下の場合は課税対象となります。
- BTCなどをUSDTに交換し、交換時に利益が生じた場合
- USDTを証拠金とする先物取引の決済で利益が確定した場合
日本円への換金や出金をしていなくても、年間の所得などが申告基準に該当すれば確定申告が必要です。
まず、履歴の対象期間と口座の選択に漏れがないかを確認し、BingXから取得できる履歴をそろえてください。それでも不足する場合は、次の順番で対応します。
- BingXのサポートへ、不足する期間・取引種類を伝えて履歴を取得できるか問い合わせる
- ほかの取引所の送受信履歴やウォレット履歴、保存済みの取引明細などと照合する
- 根拠資料から確認できた不足分を、クリプタクトのカスタムファイルなどで補完する
送受信履歴だけでは、売買価格や先物の決済損益までは確認できない場合があります。確認できない取引を推測で埋めず、集めた資料を税理士や税務署へ示して計算方法を相談してください。
はい。BingX以外の海外取引所も含め、同じ年の1月1日~12月31日に確定した仮想通貨取引の損益をまとめて計算します。国内取引所やウォレットで行った取引も対象です。
同じ銘柄の取得価額は、取引所をまたいで計算します。そのため、取引所ごとに別々に計算した利益を足すのではなく、利用したすべての取引所などの履歴をそろえて計算してください。
国税庁は、暗号資産取引に関する資料情報を収集・分析し、税務調査を行っています。そのため、海外取引所を使っていても、取引が税務署に把握される可能性があります。
また、日本は2027年から、暗号資産の取引情報を各国の税務当局間で交換する「CARF」に基づく初回の情報交換を行う予定です。
取引所の所在地にかかわらず、日本で申告義務がある場合は、BingXで得た所得も正しく申告してください。