
Bybit(バイビット)は、金融庁の登録のない海外の暗号資産(仮想通貨)取引所です。2026年3月23日に日本居住者の新規の取引を止め、7月22日に未決済のポジションを強制決済しました。Bybitで得た利益にも日本の所得税と住民税がかかり、2026年中の決済や変換、7月22日の強制決済も2026年分の所得の計算に入ります。税金がかかる場面、確定申告が必要な人、取引履歴の書き出し方、20%の分離課税との関係を、国税庁とBybitの資料で確かめてまとめました。
- 2026年11月10日:Bybitの日本撤退(決済専用モード・強制決済)と税金の関係、今の取引履歴の書き出し方(Data Export)、2026年分の控除、確定申告が必要な人、20%の申告分離課税の決まったことを、国税庁・Bybitの資料で確かめて全面的に書き直しました
Bybitの利益にかかる税金|海外の取引所でも雑所得・総合課税
Bybitのような海外の取引所で得た利益も、日本に住む人なら日本で税金がかかります。日本の所得税は、日本に住む人については、世界のどこで得た所得も課税の対象になるためです(国税庁の暗号資産FAQ 問1-8)。所得の区分は、原則として雑所得です(同 問2-2)。
| 項目 | 内容 |
|---|---|
| 所得の区分 | 原則として雑所得(取引の収入が300万円を超え、帳簿を保存している場合は原則として事業所得) |
| 税金の計算 | 給与など、ほかの所得と合計して計算する(総合課税) |
| 税率 | 所得税5〜45%(別に復興特別所得税)、住民税10% |
| 損失 | 雑所得の場合、給与などほかの所得とは相殺できない。翌年への繰り越しもできない |
| 申告の時期 | 1〜12月の分を、翌年2月16日〜3月15日に確定申告 |
| 20%の分離課税 | 登録された暗号資産を登録業者を通して売る取引などが対象(開始日は政令しだい)。Bybitの取引は対象外の見込み |
| ※出典:国税庁の暗号資産FAQ 問1-8・問2-2・問2-11、No.2020、No.2070、No.2260、国税庁 令和8年度税制改正のあらまし | |
税金がかかるのは、売ったとき・交換したとき・決済したとき
- 仮想通貨を売ったとき:売った額と、その分を買った額との差が所得になる(国税庁の暗号資産FAQ 問1-1)
- ほかの仮想通貨と交換したとき:手放したほうの仮想通貨を売ったものとして計算する(同 問1-3)
- 仮想通貨で商品やサービスを買ったとき:手持ちの仮想通貨を手放したことになる(同 問1-2)
- 無期限先物など証拠金取引の損益:FXと違い申告分離課税にならず、総合課税で申告する(同 問2-12)
- ステーキングなど資産運用の報酬を受け取ったとき:受け取った時点の価額をもとに所得を計算する(同 問1-7)
BybitでBTCなどをUSDTに替えた場合も、日本円に戻していなくても、BTCなどを手放した時点で計算の対象になります。Bybitから出金して銀行口座に振り込まれた時点ではなく、売る・交換する・決済するといった取引の時点で計算します。
一方で、国税庁のFAQは、日本円で買って持っているだけの場合を、所得が生じる場面として挙げていません。値上がりしているだけの段階では計算せず、いつの年の所得になるかは、原則として売った仮想通貨を引き渡した日で決まります(同 問2-1)。
税率は所得税5〜45%と住民税10%、合わせて最大55%
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜194万9,000円 | 5% | 0円 |
| 195万円〜329万9,000円 | 10% | 9万7,500円 |
| 330万円〜694万9,000円 | 20% | 42万7,500円 |
| 695万円〜899万9,000円 | 23% | 63万6,000円 |
| 900万円〜1,799万9,000円 | 33% | 153万6,000円 |
| 1,800万円〜3,999万9,000円 | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
| ※所得税額=課税される所得金額×税率−控除額。このほか、所得税額の2.1%の復興特別所得税がかかる | ||
住民税(所得割)の標準税率は10%で、所得税の最高税率45%と合わせて最大55%です(復興特別所得税を除く)。高い税率がかかるのは区切りを超えた部分だけなので、少し超えても税金が急に増えるわけではありません。
Bybitの利益と年収から税金がいくらになるかは、仮想通貨の税金シミュレーションの計算ツールで確かめられます。2026年分の基礎控除(合計所得金額489万円以下なら104万円)と給与所得控除(最低74万円)の引き上げも入れて計算します。
損失は給与と相殺できず、翌年にも繰り越せない
Bybitで出た損失は、給与など、ほかの所得から差し引けません。雑所得の損失は、ほかの所得と通算できないためです(国税庁の暗号資産FAQ 問2-11)。同じ年の仮想通貨どうしなら、Bybitの損失と国内取引所の利益のように、差し引きして計算できます。
今の制度では、雑所得の損失を翌年以後に繰り越す仕組みもありません。繰越しができるのは、青色申告をしている人の事業所得などで、損益通算しても引ききれない純損失です(国税庁 No.2070)。FXや株の利益とも差し引きできません。
【編集部が照合】Bybitの日本撤退と税金|強制決済や資産変換の損益も申告の対象
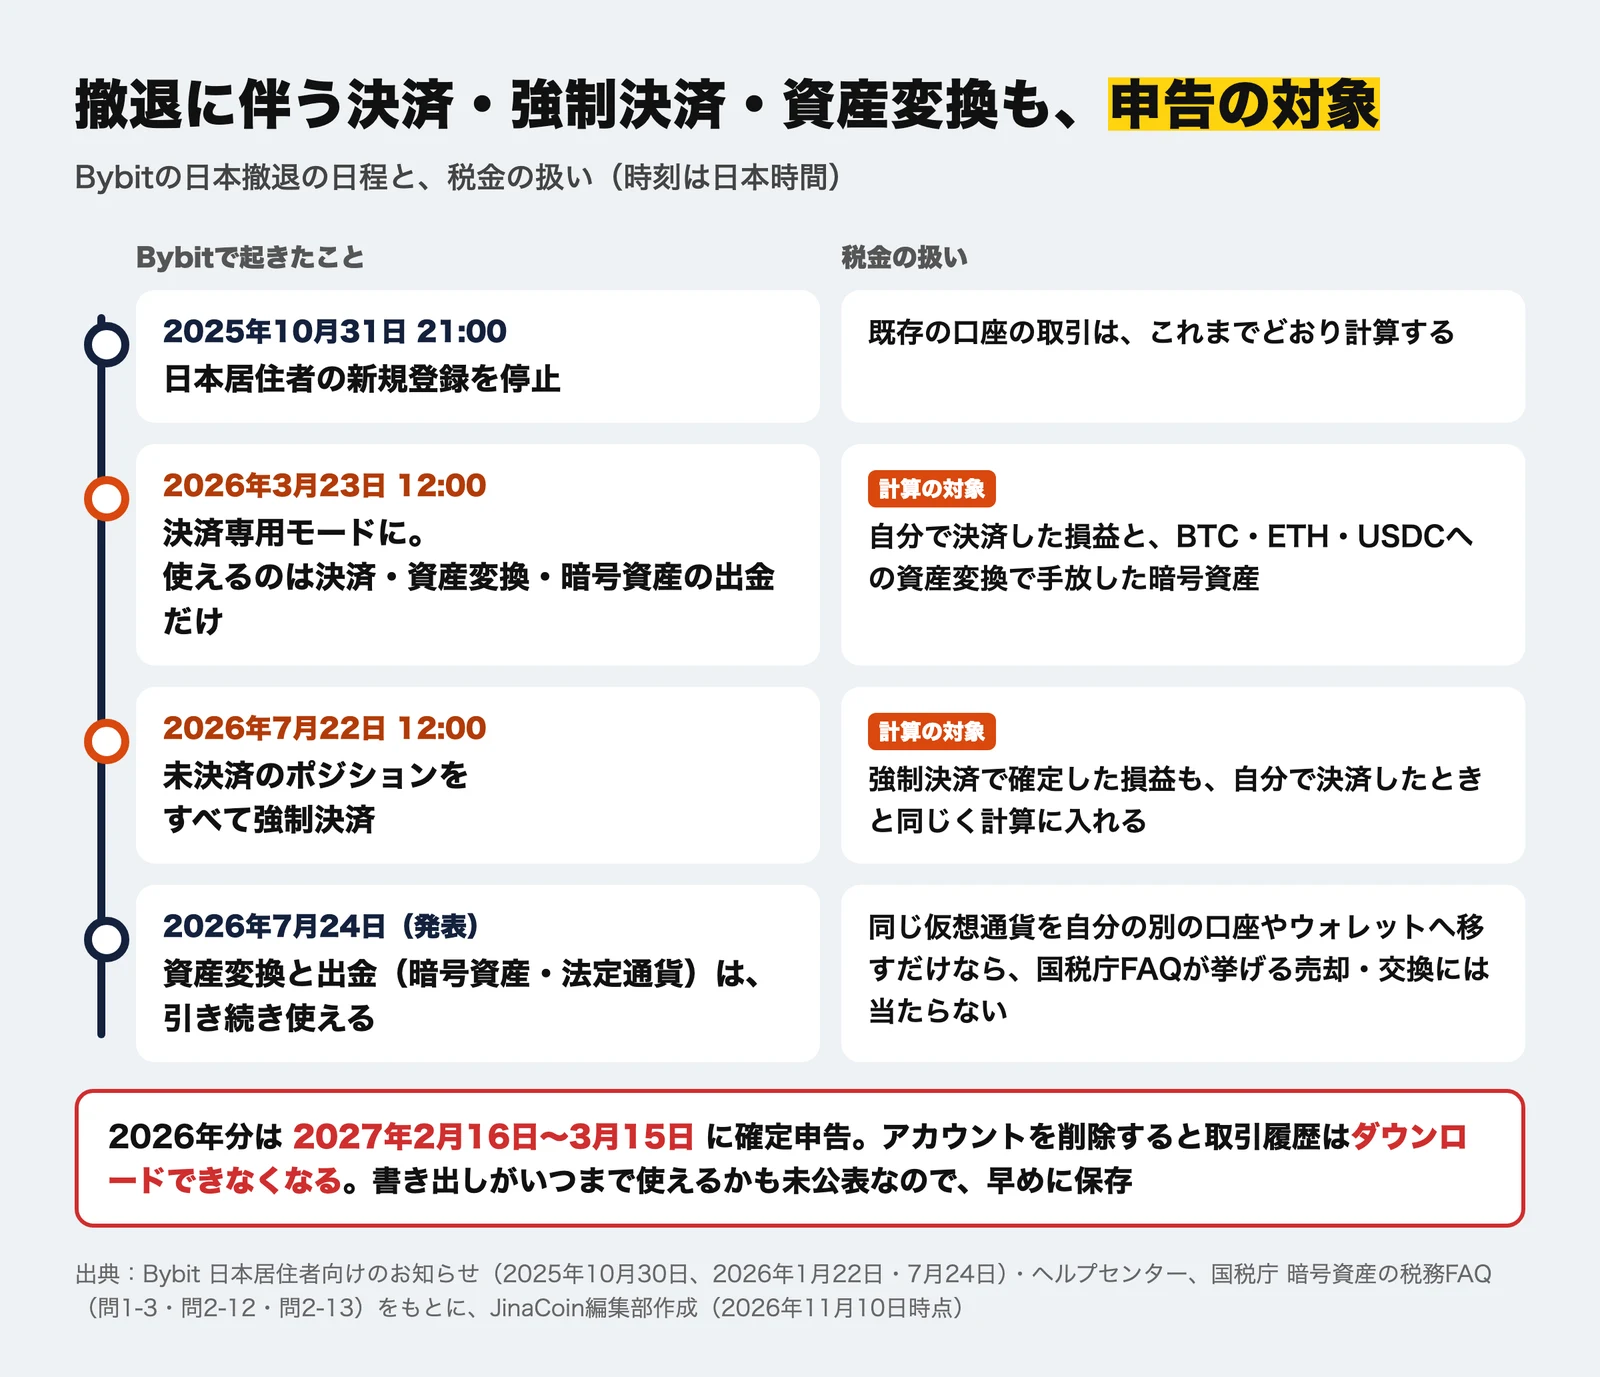
Bybitの撤退に伴う決済・資産変換・強制決済は、どれも損益が確定する取引で、所得の計算に入ります。撤退を理由にした決済でも、取引であることは変わりません。Bybitの日本居住者向けのお知らせと国税庁のFAQを照らし合わせ、撤退の日程ごとに税金の扱いを表にまとめました。
| 日付 | Bybitで起きたこと | 税金の扱い |
|---|---|---|
| 2025年10月31日 21:00 | 日本居住者の新規登録を停止 | 既存の口座の取引は、これまでどおり計算する |
| 2026年3月23日 12:00 | クローズオンリー(決済専用)モード。新規の取引ができなくなり、ポジションの決済・資産変換(BTC・ETH・USDCへ)・暗号資産の出金だけが使える | 自分で決済した損益と、資産変換で手放した暗号資産は計算の対象 |
| 2026年7月22日 12:00 | 未決済のポジションをすべて強制決済。カードも停止 | 強制決済で確定した損益も計算の対象(2026年分として扱うのが基本) |
| 2026年7月24日 | 日本での是正措置の完了を発表。資産変換・仮想通貨の出金・法定通貨の出金は引き続き使える | 自分の別の口座やウォレットに移すだけなら、FAQが挙げる売却・交換には当たらない |
| ※Bybitの日本居住者向けのお知らせ(2025年10月30日、2026年1月22日・7月24日)と、国税庁の暗号資産FAQ 問1-3・問2-12・問2-13をもとにJinaCoin編集部作成 | ||
強制決済の損益は2026年分、資産変換は変換した年の分として申告するのが基本
Bybitの無期限先物などの証拠金取引は、総合課税で申告します(国税庁の暗号資産FAQ 問2-12)。証拠金取引の損益がいつの年分になるかは、FAQに直接の記載がありません。似た仕組みの信用取引は、決済した日の年の所得になると説明されています(同 問2-13)。
7月22日の強制決済も、ポジションが決済されて損益が確定した点は、自分で決済した場合と同じです。このため編集部は、2026年分として扱うのが基本と考えています。3月23日以降の資産変換も、変換前の暗号資産(USDTなど)を手放したことになり、その時点で計算します(同 問1-3)。
2026年中の決済・強制決済・資産変換は、2027年2月16日〜3月15日の確定申告で、ほかの取引と合わせて計算します。資産変換は今も使えるため、2027年に変換すれば2027年分です。扱いに迷うときは、税務署に確かめます。
出金そのものは、所得の場面として挙げられていない
Bybitから国内の取引所や自分のウォレットへ同じ仮想通貨を送るだけなら、国税庁のFAQが挙げる売却・交換・商品の購入には当たりません。ただし、送った先で日本円に替えたり、ほかの仮想通貨に替えたりすると、その時点で計算します。送金の手数料の扱いなど迷う点は、税務署や税理士に確かめます。
アカウントを削除すると、取引履歴は二度とダウンロードできない
Bybitのアカウントを削除すると、取引ログと注文履歴は表示もダウンロードもできなくなります。Bybitのヘルプセンターがこう案内し、削除の前にデータを書き出すよう勧めています。削除は取り消せません。
資産を移し終えてアカウントを削除する場合は、その前に取引履歴を書き出して保存しておきます。日本居住者のアカウントでData Exportがいつまで使えるかは、Bybitのお知らせに書かれていません。削除しない場合も、使えるうちに書き出しておくと安心です。
Bybitのヘルプは、取り出せるデータの期間を、同じ記事の中で直近3年分とも、2022年1月1日から最大5年分とも書いています。2021年以前の分は取り出せず、直近3年分なら2023年ごろより前も取り出せないおそれがあります。古い年の記録は、手元のファイルやメールも探します。
Bybitの税金で国内の取引所と違う点|報告書なし・円換算・分離課税
Bybitの税金で国内の取引所と違うのは、計算に使う資料を自分で集め、円に換算しなければならない点です。税率や所得の区分は同じでも、申告までの手間が大きく変わります。
| 項目 | 国内の登録業者 | Bybit |
|---|---|---|
| 年間取引報告書 | 交付される(国税庁が交付を依頼) | 交付されない |
| 取得価額・売却価額の確かめ方 | 年間取引報告書の数字を使える | 取引履歴・銀行口座の記録と取引相場から自分で確かめる |
| 円への換算 | 報告書の金額は円で記載 | USDT建てなどの取引を自分で円に換算 |
| 取引履歴の書き出し | 業者ごとの方法 | WebのData Exportで自分で書き出す(1回1年分まで。撤退後いつまで使えるかは未公表) |
| 20%の分離課税(始まった後) | 登録された暗号資産を売る取引などは対象 | 対象外の見込み(登録がない) |
| 金融庁の登録 | あり | なし(金融庁が警告を出している) |
| ※国税庁の暗号資産FAQ 問2-7・問2-9、国税庁 令和8年度税制改正のあらまし、金融庁の資料、Bybitのヘルプセンターをもとに JinaCoin編集部作成 | ||
年間取引報告書がなく、取得価額と円への換算は自分で行う
国税庁は、国内の暗号資産交換業者に年間取引報告書の交付を依頼しています。国外の業者の取引は対象外で、取引履歴や銀行口座の入出金、業者が公表する取引相場を使って、取得価額や売却価額を自分で確かめるよう案内しています(国税庁の暗号資産FAQ 問2-7)。
取得価額がどうしても分からないとき
売った仮想通貨の取得価額を、売却価額の5%とすることも認められています。例えば、500万円で売ったなら取得価額25万円となり、残りの475万円が所得になります。買った額が分かる場合より税金が大きくなりやすいため、まずは履歴を集めます。
Bybitの先物の損益や売買の多くは、USDTなどの単位で記録されています。申告は円で行うため、決済や交換のたびに、その時点の円の価額に直します。USDTは外貨ではないため、取引時のUSDTの円での価額(取引所が公表する相場など)を使って換算し、迷うときは税務署に確かめます。
取引の数が多いと、手計算では追いつきません。Bybitの取引履歴を読み込める損益計算サービスを使うか、税理士に相談する方法があります。どの換算方法を使ったか、どのサービスで計算したかは、記録として残しておきます。
20%の分離課税が始まっても、Bybitの取引は対象外の見込み
20%の申告分離課税の対象は、金融商品取引業者登録簿に登録された暗号資産を、登録された業者を通して売るなどした取引です。税の法律は2026年3月31日に成立し、始まる日は、金融商品取引法などの改正法(7月23日公布)の施行日がある年の翌年1月1日です。
施行日を決める政令は11月10日時点で確認できません。暗号資産の規制の部分は原則として公布から1年以内に施行されるため、始まるのは2027年か2028年の1月1日になる見込みです。Bybitの撤退に伴う2026年分の取引は、どちらの場合も今の雑所得・総合課税で計算します。
Bybitは金融庁の登録がないため、分離課税の対象にならない見込みです。国税庁のあらましは、分離課税が始まった後、対象にならない暗号資産の売却などの所得は、継続して営利目的で売買する場合を除いて譲渡所得になり、その損失はほかの所得と損益通算できないとしています。
Bybitで確定申告が必要な人|会社員は給与以外の所得20万円超が目安
会社員は、Bybitの利益を含む給与以外の所得が20万円以下なら、所得税の確定申告が不要になる場合があります。20万円は売った額ではなく、売った額から買った額と手数料などを引いた所得で判断します。ほかの取引所や副業の所得も合わせて数えます。
所得税の確定申告が必要な人(国税庁 No.1900・No.1600・No.2020)
- 会社員:給与を1か所から受け、全部が源泉徴収されていて、給与・退職所得以外の所得の合計が20万円を超える人。給与の年間収入が2,000万円を超える人も必要
- 会社員:給与を2か所以上から受けていて、年末調整されなかった給与と、給与・退職所得以外の所得の合計が20万円を超える人(例外あり)
- 公的年金を受け取る人:年金の収入が400万円以下で年金以外の所得が20万円以下、などの条件に当てはまらない人(所得税がかかる場合)
- 給与も年金もない人:所得の合計が、基礎控除などの所得控除の合計を超えて、所得税がかかる人
※確定申告で税金が戻ってくる人は、申告すると還付を受けられる
専業主婦やフリーランスは48万円を超えたら申告という目安は、2024年分までの基礎控除の額です。2026年分は、所得税の基礎控除が合計所得金額489万円以下の人で104万円になりました。給与も年金もない人には20万円のルールは当てはまらず、所得から所得控除を引いて残りがあれば申告が必要です。
年金を受け取る人は、年金の収入が400万円以下で、年金以外の所得が20万円以下なら、所得税の確定申告は不要です(国税庁 No.1600)。この決まりは、国内で支払いを受け、その全部が源泉徴収の対象になっている公的年金が前提です(国税庁 No.2020)。
所得税の確定申告が不要でも、住民税の申告が必要な場合があります。国税庁もNo.1600で、年金を受け取る人について、住民税の申告が必要な場合があるとしています。横浜市は、会社員で給与以外の所得が20万円以下の場合について「市民税・県民税の申告は必要」と案内しています。お住まいの市区町村に確かめます。
Bybitの確定申告のやり方|Data Exportでの書き出しから申告まで
Bybitの確定申告は、WebのData Exportで取引履歴を書き出し、円で損益を計算してから、国税庁のサイトで申告書を作る流れです。期限は、1〜12月の分の翌年3月15日です。2026年分なら、2027年2月16日から3月15日までに申告し、所得税は原則として3月15日までに納めます。
- BybitのWebサイトにログインし(アプリでは書き出せない。本人確認を済ませたアカウントが対象)、プロフィールのメニューから「Account」→「Data Export」を開く
- 取引ログ(Transaction Log。資産の出入り)と注文履歴(Order History。注文・約定・決済損益)を選び、期間を「カスタマイズ」で1年分ずつ指定して「今すぐエクスポート」を押す
- 準備ができると状態が「エクスポート済み」になり、登録したメールにも通知が届く。「ダウンロード」でCSVを保存する
- 残高と実現損益の確認には口座明細書(Account Statement。PDF)も使える。入金・出金の記録も同じ画面で書き出す
書き出しの上限(Bybitのヘルプセンター)
- 1つのファイルで選べる期間は1年(12か月)まで。必要なら年ごとに分けて書き出す
- 書き出しは全種類合わせて月50件まで。準備に1〜3日かかり、ダウンロードのリンクは7日で切れる
- その日の分は翌日から書き出せる。いつまで使えるか分からないため、2026年1月1日から今日までの分を今のうちに書き出し、年が明けたら残りを足す
- 日時が世界標準時(UTC)の記録がある。日本時間の1月1日0時〜9時の取引は前の年の日付で表示されるため、年の境目は日本時間に直して振り分ける
- 取得価額は、総平均法か移動平均法で計算する。暗号資産の種類ごとに、選んだ方法を初めて取得した年の確定申告期限までに届け出る。届出をしなければ総平均法になる(国税庁の暗号資産FAQ 問2-5)
- 売るときの手数料は必要経費になる(同 問2-3)
- 先物の決済損益と手数料も、円に直して計算に入れる。資金調達料(ファンディング)の扱いはFAQに記載がないため、迷うときは税務署に確かめる
- 総平均法・移動平均法は、銘柄ごとに、ほかの取引所の取引もまとめて計算する。2026年分には2025年末に持っていた数量と取得価額が要るため、前の年の計算書や履歴も残す
- 国税庁の「確定申告書等作成コーナー」で、仮想通貨の所得を入れる。区分は原則として雑所得(国税庁の暗号資産FAQ 問2-2)
- e-Taxで送るか、印刷して税務署に出す
- 所得税は原則3月15日までに納める。振替納税・ダイレクト納付・クレジットカード・コンビニなどの方法がある(国税庁 No.2020)
画面ごとの細かな操作は、Bybitの取引履歴の確認・ダウンロード方法でも説明しています。住民税は、確定申告の内容をもとに市区町村が計算し、通知が届きます。
Bybitの税金を申告しないとどうなる?無申告加算税と延滞税
申告が必要なのに期限までにしないと、本来の税金に加えて無申告加算税と延滞税がかかることがあります。気づいた時点で、できるだけ早く期限後申告をするよう、国税庁は案内しています。割合は、税務署の調査の前に自分から申告したかどうかで変わります。
| 場合 | かかる税金の割合 |
|---|---|
| 調査の通知の前に、自分から期限後申告 | 無申告加算税5% |
| 調査の事前通知の後、調査による決定を予知する前に期限後申告 | 無申告加算税10%(50万円超〜300万円の部分15%、300万円超の部分25%) |
| 調査を受けた後の期限後申告・決定 | 無申告加算税15%(50万円超〜300万円の部分20%、300万円超の部分30%) |
| 納付が遅れた日数分 | 延滞税(割合は年ごとに決まる。2026年中の期間は年2.8%、2か月を過ぎた期間は年9.1%。2026年分の遅れには2027年の割合がかかる) |
| ※延滞税は法定納期限(3月15日)の翌日から納める日までかかる。期限後申告の場合、申告書を出した日の翌日から2か月を過ぎる日までは低い割合、その後は高い割合になる。前年・前々年にも無申告加算税がかかっていた場合などは、10%上乗せされる。期限から1か月以内に自分から申告し、期限内に申告する意思があったと認められるなどの条件を満たすと、無申告加算税はかからない | |
Bybitに年間取引報告書がないことや、Bybitが日本から撤退したことは、申告しなくてよい理由になりません。海外の取引所で得た所得も、日本に住む人なら申告の対象です。
Bybitは金融庁の登録がない海外の取引所|3回の警告と日本撤退
Bybitは、日本の暗号資産交換業者として金融庁に登録されていません。金融庁は、日本に住む人を相手に無登録で暗号資産交換業を行っていたとして、Bybitに2021年5月、2023年3月、2024年11月の3回、警告を出しました。
- 日本の利用者保護の仕組み(登録業者に課される分別管理などの決まり)の外にある
- 年間取引報告書は交付されず、税金の計算に使う資料は自分でそろえる
- 20%の申告分離課税が始まっても、対象にならない見込み
- 日本居住者向けの取引サービスは終わり、お知らせで引き続き使えるとされているのは資産変換と出金
Bybitは2025年10月31日に日本居住者の新規登録を止め、2026年7月22日の強制決済をもって、日本居住者に関する是正措置を終えたと発表しました。撤退の理由や経緯は、Bybitの日本撤退の記事にまとめています。
よくある質問
かかります。日本に住む人は、海外の取引所で得た所得も日本の課税の対象です(国税庁の暗号資産FAQ 問1-8)。Bybitが金融庁の登録のない業者であることや、日本から撤退したことは、税金がかからない理由になりません。
もらえません。年間取引報告書は、国税庁が国内の暗号資産交換業者に交付を依頼しているものです。Bybitでは、WebのData Exportで取引履歴を書き出し、円で損益を計算します。
かかります。2026年7月22日の強制決済で確定した損益も、自分で決済した場合と同じく所得の計算に入ります。
国税庁のFAQに直接の記載はありませんが、2026年分として2027年3月15日までの確定申告に含めるのが基本と編集部は考えています。損が出た場合は、同じ年の仮想通貨などの雑所得と差し引きできます。
同じ仮想通貨を送るだけなら、国税庁のFAQが挙げる売却・交換には当たりません。送った先で日本円やほかの仮想通貨に替えた時点で、所得を計算します。
見られません。Bybitのヘルプセンターは、アカウントを削除すると取引ログと注文履歴を表示・ダウンロードできなくなると案内しています。日本居住者のアカウントで書き出しがいつまで使えるかも示されていないため、早めにData Exportで書き出しておきます。
いいえ。仮想通貨の証拠金取引は、FXのような申告分離課税の対象から外されていて、総合課税で申告します(国税庁の暗号資産FAQ 問2-12)。現物の利益と同じく原則として雑所得になります。
ほかの所得で税率が変わるため、人によって違います。例えば、利益(所得)50万円がすべて所得税20%の区分に入り、基礎控除の額が変わらない会社員なら、所得税・復興特別所得税・住民税で約15万円増えます。合計所得金額が489万円や655万円の境目を超えて基礎控除が下がる人は、その分も上乗せされます。
年収ごとの目安は、仮想通貨の税金シミュレーションで確かめられます。
取引履歴や銀行口座の記録、取引相場から確かめます。どうしても分からない場合は、売った額の5%を取得価額とすることも認められていますが、税金が大きくなりやすい点に注意が必要です(国税庁の暗号資産FAQ 問2-7)。
Bybitの利益の税金は雑所得として計算しますが、年間取引報告書がない分、履歴の保存と円への換算を自分で行う必要があります。2026年中の決済や変換、7月22日の強制決済も2026年分の所得に入ります。取引の内容によって扱いが変わることもあるため、迷うときは税務署や税理士に確認してください。
Bybitの関連記事