
暗号資産(仮想通貨)の利益にかかる税金は、給与などほかの所得と合わせて計算するため、同じ利益でも年収によって額が変わります。利益と年収を入れるだけで、増える所得税・住民税と手取りを計算できるシミュレーションを用意しました。2026年分の控除で計算した年収別の早見表と、いくらから申告が必要か、20%の分離課税はいつ始まるかも、国税庁などの資料で確かめてまとめています。
- 2026年11月10日:記事を公開。2026年分(令和8年分)の基礎控除・給与所得控除の引き上げを反映した計算ツールと早見表を掲載
仮想通貨の税金シミュレーション【計算ツール】
仮想通貨の利益で税金がいくら増えるかは、利益がある場合とない場合の税金の差でわかります。下のツールは、その差を所得税・復興特別所得税・住民税に分けて出します。
ツールの使い方
- 1年間(1月〜12月)の仮想通貨の利益を入れます。売値と買値から計算することもできます(「売値・買値で入力」を選ぶ)
- 会社員は、給与の年収(源泉徴収票の「支払金額」)と社会保険料を入れます。社会保険料がわからなければ空欄のままで、年収の15%として計算します
- 勤め先が1か所で年末調整を受けているかを選ぶと、確定申告が必要かどうかの目安も出ます
仮想通貨の税金シミュレーション(2026年分)
仮想通貨(暗号資産)の利益と給与の年収を入れると、利益で増える税金(所得税・復興特別所得税・住民税)と、税金を引いた後の手取りを計算します。
仮想通貨の利益で増える税金
| 内訳 | 利益がない場合 | 利益がある場合 | 増える額 |
|---|
※2026年1〜12月の取引(2027年に申告)にかかる所得税と、2027年度の住民税の目安です。控除は基礎控除・給与所得控除・社会保険料控除だけで計算しており、配偶者控除・扶養控除・生命保険料控除・医療費控除などは入れていません。こうした控除がある人は、実際の税額がこれより少なくなります。給与所得は計算式で出しているため、源泉徴収票の「給与所得控除後の金額」と数千円ずれることがあります。住民税は標準の税率(10%)で計算し、均等割と森林環境税(標準で合わせて年5,000円)は入れていません。扶養する家族がいない人の場合、合計所得金額が45万円以下なら住民税(所得割)はかからないものとしています。正確な税額は、税務署・お住まいの市区町村・税理士に確かめてください。
計算の対象は、2026年1〜12月の取引(2027年に申告)にかかる所得税と、2027年度の住民税です。2026年分は、所得税の基礎控除が合計所得金額489万円以下の人で104万円、給与所得控除の最低額が74万円に引き上げられました。この改正を入れています。
一方で、配偶者控除や扶養控除、生命保険料控除、医療費控除などは入れていません。これらの控除がある人は、実際の税額がツールの結果より少なくなります。源泉徴収票の「所得控除の額の合計額」と見比べ、正確な額は税務署や税理士に確かめてください。
【編集部が計算】仮想通貨の税金はいくら?年収×利益の早見表
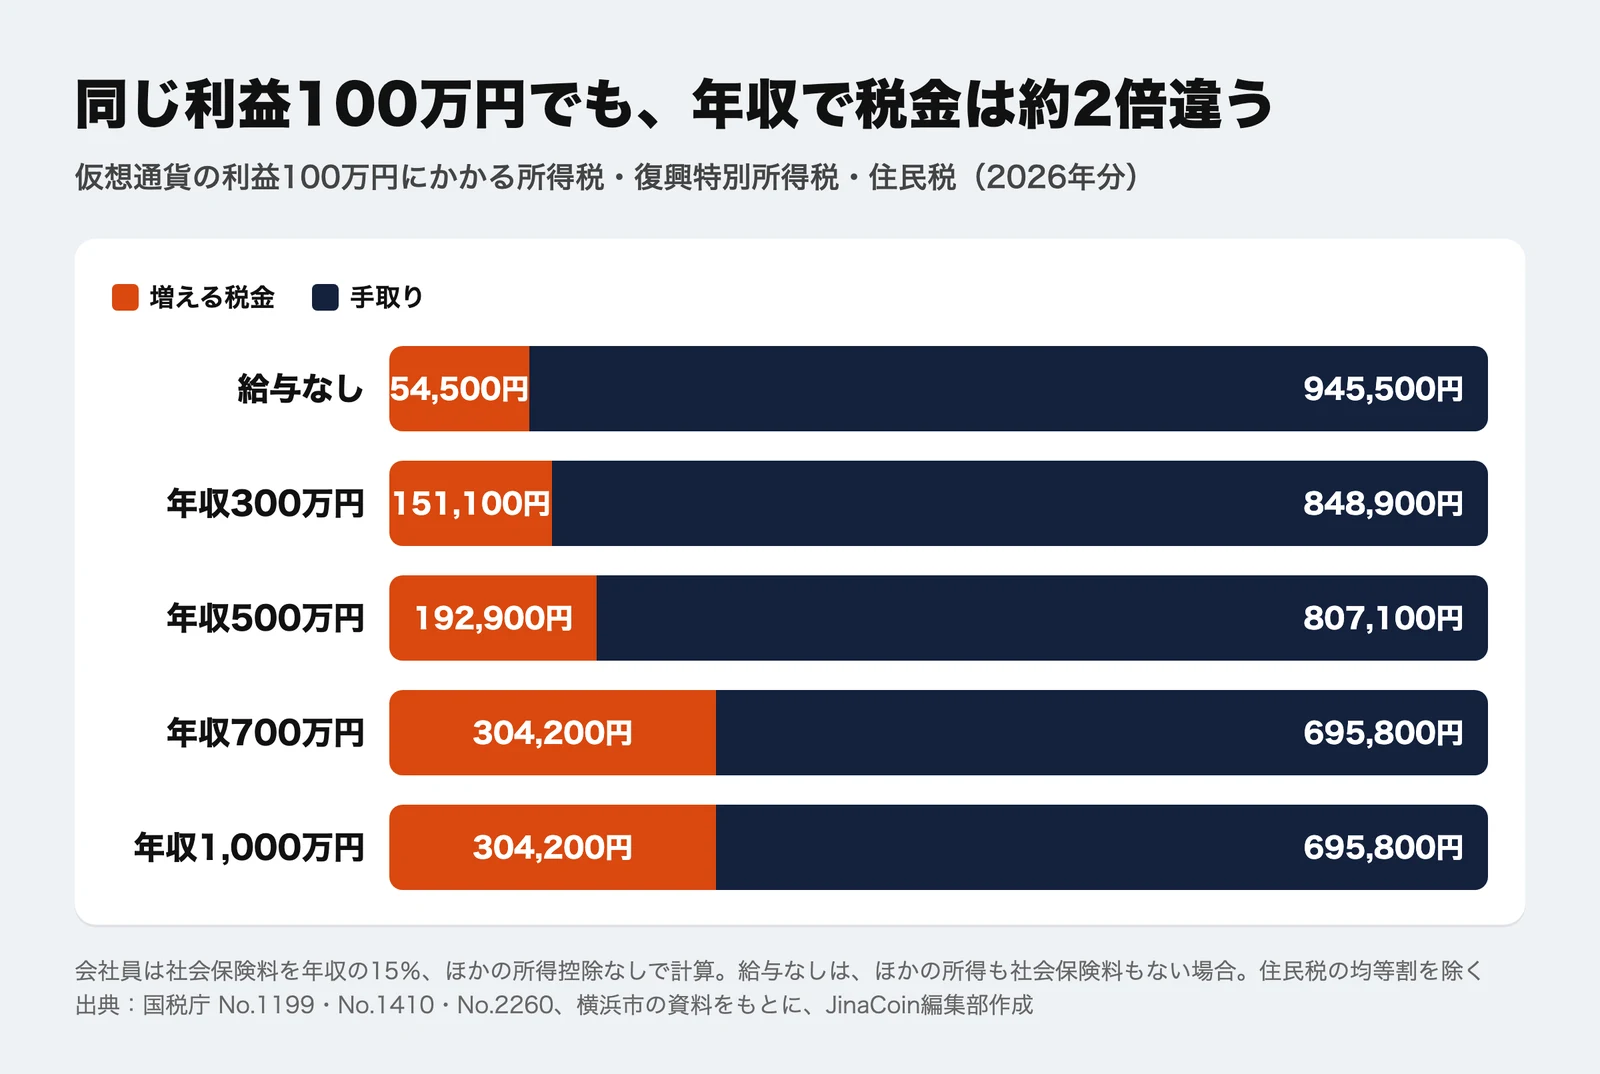
年収500万円の会社員なら、仮想通貨の利益100万円で税金は約19.3万円増え、手取りは約80.7万円です。上のツールと同じ計算で、年収と利益の組み合わせごとに、増える税金をまとめました。
| 利益\年収 | 給与なし | 300万円 | 500万円 | 700万円 | 1,000万円 |
|---|---|---|---|---|---|
| 20万円 | 0円 | 約3万円 | 約3.1万円 | 約6.1万円 | 約6.1万円 |
| 50万円 | 4,500円 | 約7.6万円 | 約9.2万円 | 約15.2万円 | 約15.2万円 |
| 100万円 | 約5.5万円 | 約15.1万円 | 約19.3万円 | 約30.4万円 | 約30.4万円 |
| 300万円 | 約35.5万円 | 約63.3万円 | 約83.3万円 | 約92.3万円 | 約97.3万円 |
| 500万円 | 約90.2万円 | 約125.2万円 | 約144.9万円 | 約158万円 | 約184万円 |
| 1,000万円 | 約254.7万円 | 約309.4万円 | 約344.9万円 | 約371.6万円 | 約402.5万円 |
| ※会社員で、社会保険料を年収の15%、ほかの所得控除なしとして計算。給与なしは、ほかの所得も社会保険料もない場合。住民税は均等割を除く | |||||
同じ利益100万円でも、年収300万円なら約15.1万円、年収700万円なら約30.4万円と、税金は約2倍違います。仮想通貨の利益は給与に上乗せして計算され、年収が高い人ほど高い税率がかかるためです。
利益が大きくなると、利益に対する税金の割合も上がります。年収500万円で利益300万円なら税金は約83.3万円で、利益の約28%です。2026年分の基礎控除は、合計所得金額が489万円を超えると104万円から67万円に、655万円を超えると62万円に下がるため、その分も税金が増えます。
給与がなく、ほかの所得もない人は、利益100万円なら所得税はかからず、住民税の約5.5万円だけです。所得税の基礎控除(104万円)が、住民税の基礎控除(43万円)より大きいためです。このほか、住民税の均等割と森林環境税(標準で合わせて年5,000円)が新たにかかる場合があります。
仮想通貨の税金の仕組み|利益は雑所得、住民税と合わせて最大55%
仮想通貨の利益は、原則として雑所得になり、給与などと合計して税額を計算します(総合課税)。国税庁の暗号資産FAQは、取引の収入が300万円を超え帳簿を保存している場合は、原則として事業所得になる、とも書いています(国税庁の暗号資産FAQ 問2-2)。
税金がかかるのは、売ったとき・交換したとき・使ったとき・報酬を受け取ったとき
- 日本円に換えた(売った)とき:売った額と、その分を買った額との差が所得(国税庁の暗号資産FAQ 問1-1)
- 仮想通貨で商品やサービスを買ったとき:手持ちの仮想通貨を手放したことになる(同 問1-2)
- ほかの仮想通貨と交換したとき:手放したほうの仮想通貨を売ったものとして計算する(同 問1-3)
- マイニング・ステーキング・レンディングで受け取ったとき:受け取った時点の価額をもとに所得を計算する(同 問1-7)
国税庁のFAQには、ほかに寄附や分裂(分岐)の扱いも載っていますが、日本円で買って持っているだけで所得が生じるとは書かれていません。いつの年の所得になるかは、原則として売った仮想通貨を引き渡した日で決まります(同 問2-1)。
ステーキングやレンディングの報酬、取引所の取引履歴から1年の損益を出す方法、確定申告のやり方は、BingXの税金ガイドで詳しく説明しています。何度も買い足した場合の取得価額(総平均法・移動平均法)は、ビットコイン積立シミュレーションにもまとめました。
税率は所得税5〜45%、住民税10%、復興特別所得税2.1%
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜194万9,000円 | 5% | 0円 |
| 195万円〜329万9,000円 | 10% | 9万7,500円 |
| 330万円〜694万9,000円 | 20% | 42万7,500円 |
| 695万円〜899万9,000円 | 23% | 63万6,000円 |
| 900万円〜1,799万9,000円 | 33% | 153万6,000円 |
| 1,800万円〜3,999万9,000円 | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
| ※所得税額=課税される所得金額×税率−控除額。このほか、所得税額の2.1%の復興特別所得税がかかる | ||
住民税(所得割)の標準税率は、所得にかかわらず10%です。所得税の最高税率45%と合わせて、復興特別所得税を除いて最大55%と説明されます。復興特別所得税は、2026年分は所得税額の2.1%です。2027年分からは復興特別所得税1.1%と防衛特別所得税1%に分かれますが、合計の税率は変わりません。
高い税率がかかるのは、課税される所得金額のうち、区切りを超えた部分だけです。たとえば課税される所得金額が200万円なら、195万円を超えた5万円分に10%がかかります。区切りを少し超えても税金が急に跳ね上がるわけではなく、増えるのは超えた分の税金だけです。
損失は給与と相殺できず、翌年への繰り越しもできない
雑所得になる仮想通貨の損失は、給与など、ほかの所得から差し引けません。雑所得の損失は、ほかの所得と通算できないためです(国税庁の暗号資産FAQ 問2-11)。同じ年の仮想通貨どうしの利益と損失は、差し引きして計算します。
今の制度では、雑所得の損失を翌年以後に繰り越す仕組みもありません。ある年に損をして、次の年に利益が出た場合、前の年の損は差し引けず、利益の年は利益の全額に税金がかかります。年をまたぐ売却は、確定申告の前に1年分の損益をまとめて確かめておくと安心です。
分離課税が始まった後の損失
20%の申告分離課税が始まると、対象になる取引の損失は、翌年以後3年間繰り越せるようになります。ただし、始まる時期はまだ決まっていません(下の分離課税の章)。
仮想通貨の税金はいくらから?会社員は20万円以下でも住民税の申告が必要
会社員は、給与以外の所得が20万円以下なら、所得税の確定申告が不要になる場合があります。ただし、これは所得税の確定申告だけの決まりで、住民税には同じ扱いがありません。
所得税の確定申告が必要な会社員(国税庁 No.1900)
- 給与の年間収入が2,000万円を超える人
- 給与を1か所から受けていて、給与・退職所得以外の所得の合計が20万円を超える人
- 給与を2か所以上から受けていて、年末調整されなかった給与と、給与・退職所得以外の所得の合計が20万円を超える人(例外あり)
※確定申告で税金が戻ってくる人は除く
20万円は売値の合計ではなく、利益(所得)の額で判断します。売値から、買値と手数料などの経費を引いた残りです。ほかに副業などの所得がある場合は、それも合わせて20万円以下かどうかを見ます。
住民税は、所得税の確定申告をしなくても、お住まいの市区町村への申告が必要です。横浜市は、給与以外の所得の合計額が20万円以下なら「原則確定申告は不要ですが、市民税・県民税の申告は必要」と案内しています。年収500万円で利益20万円なら、住民税は約2万円増えます。
- 所得税の確定申告をした場合は、住民税の申告もしたものとして扱われる
- 給与がない人には、この20万円のルールは当てはまらない(公的年金を受け取る人には別の決まりがある。国税庁 No.1600)。所得から基礎控除などを引いた残りがあれば、所得税がかかる
仮想通貨の税金が20%になるのはいつから?決まったことと未定のこと
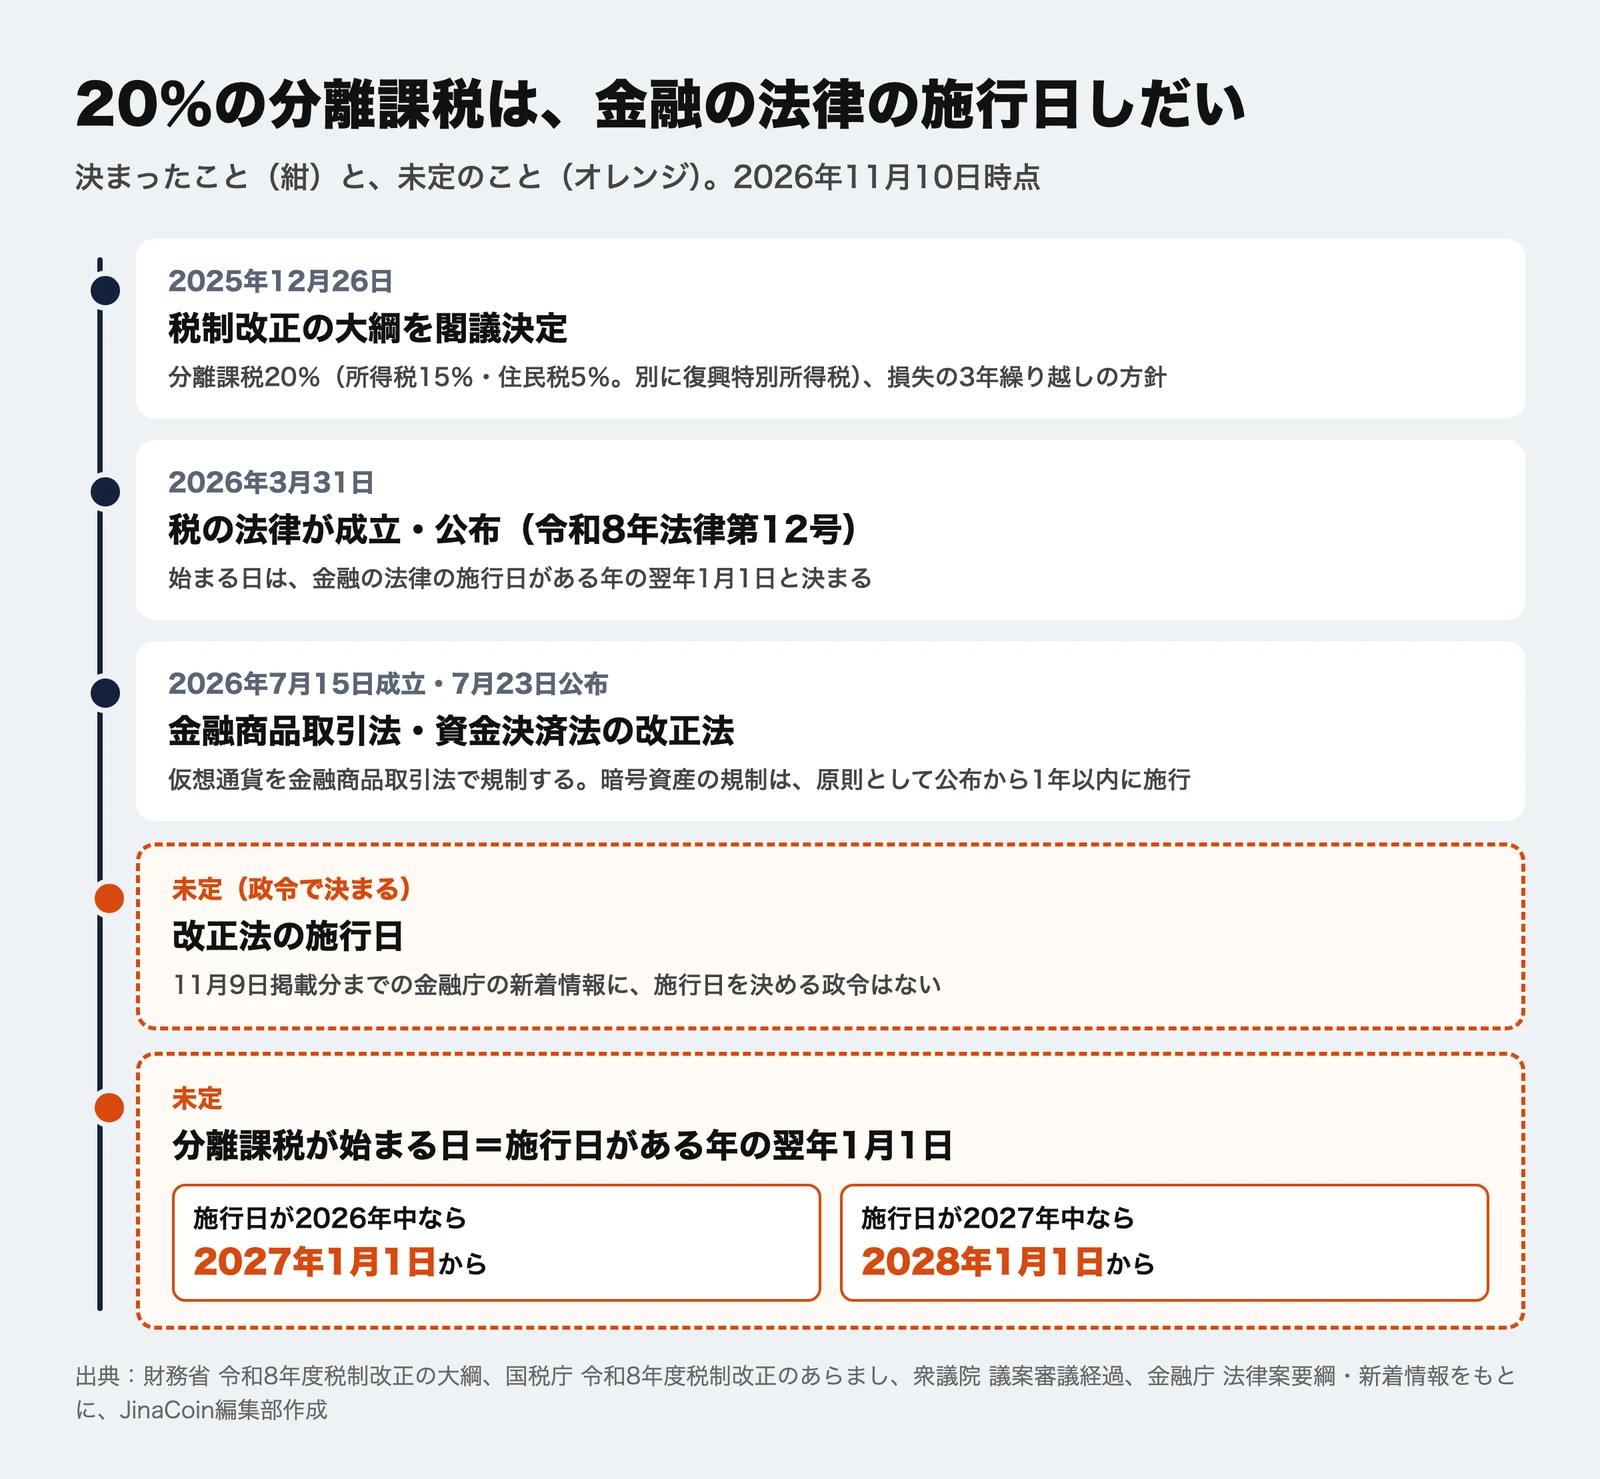
仮想通貨の利益を20%の申告分離課税にする税の法律は、2026年3月31日に成立しました。始まる年は、仮想通貨を金融商品取引法で規制する法律の施行日で決まり、2026年11月10日時点では決まっていません。
| 項目 | 状況 | 根拠 |
|---|---|---|
| 税率 | 20%(所得税15%・住民税5%。別に復興特別所得税)。ほかの所得と分けて計算 | 財務省 大綱、国税庁 あらまし |
| 損失の繰り越し | 対象の取引の損失は、翌年以後3年間繰り越せる | 同上 |
| 税の法律 | 成立・公布済み(2026年3月31日、令和8年法律第12号) | 財務省、国税庁 あらまし |
| 前提の金融の法律 | 成立・公布済み(7月15日成立、7月23日公布) | 衆議院 審議経過 |
| 金融の法律の施行日 | 未定。暗号資産の規制の部分は、公布から1年以内の、政令で定める日 | 金融庁 法律案要綱 |
| 分離課税が始まる日 | 未定。施行日がある年の翌年1月1日から | 国税庁 あらまし |
| ※金融庁の新着情報(11月9日掲載分まで)で、施行日を決める政令は見つからなかった | ||
施行日が2026年中なら2027年1月1日から、2027年中なら2028年1月1日から、分離課税が始まります。2026年分の取引は、どちらの場合も今の雑所得・総合課税で計算します。
すべての仮想通貨の取引が20%になるわけではありません。対象は、金融商品取引業者登録簿に登録された一定の暗号資産を、登録された暗号資産取引業者を通して売ったときなどです。対象にならない取引は、ほかの所得と合わせる総合課税のまま残ります。
国税庁のあらましでは、分離課税が始まった後、対象外の取引の利益は、継続して営利目的で売買する場合を除いて譲渡所得になり、ほかの所得との損益通算はできないとされています。どの銘柄・業者が対象になるかは、登録が始まってからでないと確かめられません。
よくある質問
年収500万円の会社員(社会保険料は年収の15%、ほかの控除なし)なら、2026年分で約19.3万円増えます。内訳は、所得税と復興特別所得税が約9.3万円、住民税が約10万円です。年収によって変わるため、記事上部のツールで確かめられます。
年収500万円の会社員なら、利益500万円で約144.9万円(利益の約29%)、利益1,000万円で約344.9万円(約34%)です。利益が大きいほど高い税率の部分が増えます。
年収500万円の会社員なら約7.2万円で、所得税と復興特別所得税が約3.2万円、住民税が約4万円です。20万円を超えるため、所得税の確定申告が必要です。
会社員で給与以外の所得が20万円以下なら、所得税の確定申告が不要になる場合があります。ただし、住民税は申告が必要で、かかる住民税は利益のおよそ10%です。給与がない人には、この20万円のルールは当てはまりません。
国税庁のFAQは、売ったとき・商品を買ったとき・ほかの仮想通貨と交換したとき、マイニングやステーキングで受け取ったときなどの扱いを説明しています。日本円で買って持っているだけの場合は、値上がりしていても、所得が生じる場面として挙げていません。
税の法律は成立していますが、始まる日は、金融商品取引法などの改正法の施行日がある年の翌年1月1日です。施行日は政令で決まり、2026年11月10日時点では決まっていません。施行日が2026年中なら2027年から、2027年中なら2028年からです。
雑所得の場合、今の制度では繰り越せず、給与などほかの所得と相殺することもできません。20%の申告分離課税が始まると、対象の取引の損失は翌年以後3年間繰り越せるようになります。
たとえば、給与を1か所から受けて年末調整を受けている会社員で、給与以外の所得が20万円以下の人です。所得税の確定申告は不要になる場合がありますが、お住まいの市区町村への住民税の申告は必要です。公的年金を受け取る人にも似た決まりがあり、住民税の申告が必要な場合があります(国税庁 No.1600)。
ツールと早見表は、2026年分の税率と控除で計算した目安です。仮想通貨の税金は、ほかの所得や控除、取引の内容で変わります。実際の申告や判断に迷うときは、税務署や税理士に確認してください。