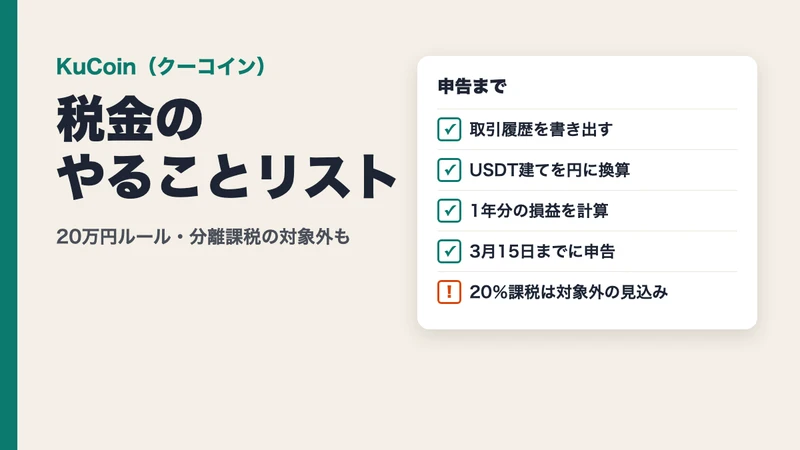

KuCoin(クーコイン)は、セーシェルに拠点を置く海外の暗号資産(仮想通貨)取引所です。日本に住む人がKuCoinで得た利益にも、日本の所得税と住民税がかかります。国内の取引所と違って年間取引報告書が出ないため、取引履歴の保存から損益の計算まで自分で行う必要があります。税金がかかる場面、確定申告が必要な人、申告の手順、20%の分離課税との関係を、国税庁などの資料で確かめてまとめました。
- 2026年11月10日:2026年分の控除、確定申告が必要な人(年金の人の条件など)、無申告加算税・延滞税の割合、20%の申告分離課税の決まったことを、国税庁・財務省の資料で確かめて全面的に書き直しました
KuCoinの利益にかかる税金|海外の取引所でも雑所得・総合課税
KuCoinのような海外の取引所で得た利益も、日本に住む人なら日本で税金がかかります。日本の所得税は、日本に住む人については、世界のどこで得た所得も課税の対象になるためです(国税庁の暗号資産FAQ 問1-8)。所得の区分は、原則として雑所得です(同 問2-2)。
| 項目 | 内容 |
|---|---|
| 所得の区分 | 原則として雑所得(取引の収入が300万円を超え、帳簿を保存している場合は原則として事業所得) |
| 税金の計算 | 給与など、ほかの所得と合計して計算する(総合課税) |
| 税率 | 所得税5〜45%(別に復興特別所得税)、住民税10% |
| 損失 | 雑所得の場合、給与などほかの所得とは相殺できない。翌年への繰り越しもできない |
| 申告の時期 | 1〜12月の分を、翌年2月16日〜3月15日に確定申告 |
| 20%の分離課税 | 登録された暗号資産を登録業者を通して売る取引などが対象(開始日は政令しだい)。KuCoinの取引は対象外の見込み |
| ※出典:国税庁の暗号資産FAQ 問1-8・問2-2・問2-11、No.2020、No.2260、国税庁 令和8年度税制改正のあらまし | |
税金がかかるのは、売ったとき・交換したとき・報酬を受け取ったとき
- 仮想通貨を売ったとき:売った額と、その分を買った額との差が所得になる(国税庁の暗号資産FAQ 問1-1)
- ほかの仮想通貨と交換したとき:手放したほうの仮想通貨を売ったものとして計算する(同 問1-3)
- 仮想通貨で商品やサービスを買ったとき:手持ちの仮想通貨を手放したことになる(同 問1-2)
- ステーキングやレンディングで受け取ったとき:受け取った時点の価額をもとに所得を計算する(同 問1-7)
- 先物など証拠金取引の損益:FXと違い申告分離課税にならず、総合課税で申告する(同 問2-12)
KuCoinでBTCなどをUSDTに替えた場合も、日本円に戻していなくても、BTCなどを手放した時点で計算の対象になります。年末にまとめて計算するため、交換のたびの日時・数量・価格が残る取引履歴を、自分で保存しておきます。
一方で、国税庁のFAQは、日本円で買って持っているだけの場合を、所得が生じる場面として挙げていません。値上がりしているだけの段階ではなく、売る・交換する・報酬を受け取るといった時点で計算します。いつの年の所得になるかは、原則として売った仮想通貨を引き渡した日で決まります(同 問2-1)。
税率は所得税5〜45%と住民税10%、合わせて最大55%
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜194万9,000円 | 5% | 0円 |
| 195万円〜329万9,000円 | 10% | 9万7,500円 |
| 330万円〜694万9,000円 | 20% | 42万7,500円 |
| 695万円〜899万9,000円 | 23% | 63万6,000円 |
| 900万円〜1,799万9,000円 | 33% | 153万6,000円 |
| 1,800万円〜3,999万9,000円 | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
| ※所得税額=課税される所得金額×税率−控除額。このほか、所得税額の2.1%の復興特別所得税がかかる | ||
住民税(所得割)の標準税率は10%で、所得税の最高税率45%と合わせて最大55%です(復興特別所得税を除く)。高い税率がかかるのは区切りを超えた部分だけなので、少し超えても税金が急に増えるわけではありません。
KuCoinの利益と年収から税金がいくらになるかは、仮想通貨の税金シミュレーションの計算ツールで確かめられます。2026年分の基礎控除(合計所得金額489万円以下なら104万円)と給与所得控除(最低74万円)の引き上げも入れて計算します。
損失は給与と相殺できず、翌年にも繰り越せない
KuCoinで出た損失は、給与など、ほかの所得から差し引けません。雑所得の損失は、ほかの所得と通算できないためです(国税庁の暗号資産FAQ 問2-11)。同じ年の仮想通貨どうしなら、KuCoinの損失と国内取引所の利益のように、差し引きして計算できます。
今の制度では、雑所得の損失を翌年以後に繰り越す仕組みもありません。損益は1月〜12月の1年ごとに締めるため、年をまたぐ前に、その年の損益をまとめて確かめておくと安心です。
【編集部が確認】KuCoinの税金で国内の取引所と違う4つの点
KuCoinの税金で国内の取引所と違うのは、計算に使う資料を自分で集め、円に換算しなければならない点です。税率や所得の区分は同じでも、申告までの手間が大きく変わります。国税庁のFAQと、KuCoinのヘルプセンターの案内を照らし合わせて、違いを表にまとめました。
| 項目 | 国内の登録業者 | KuCoin |
|---|---|---|
| 年間取引報告書 | 交付される(国税庁が交付を依頼) | 交付されない |
| 取得価額・売却価額の確かめ方 | 年間取引報告書の数字を使える | 取引履歴・銀行口座の記録と取引相場から自分で確かめる |
| 円への換算 | 報告書の金額は円で記載 | USDT建てなどの取引を自分で円に換算 |
| 取引履歴の書き出し | 業者ごとの方法 | 自分で書き出す(注文の履歴は1回1年分・月20件まで) |
| 20%の分離課税(始まった後) | 登録された暗号資産を売る取引などは対象 | 対象外の見込み(登録がない) |
| 金融庁の登録 | あり | なし(2024年11月に金融庁が警告) |
| ※国税庁の暗号資産FAQ 問2-7・問2-9、国税庁 令和8年度税制改正のあらまし、金融庁の資料、KuCoinのヘルプセンターをもとにJinaCoin編集部作成 | ||
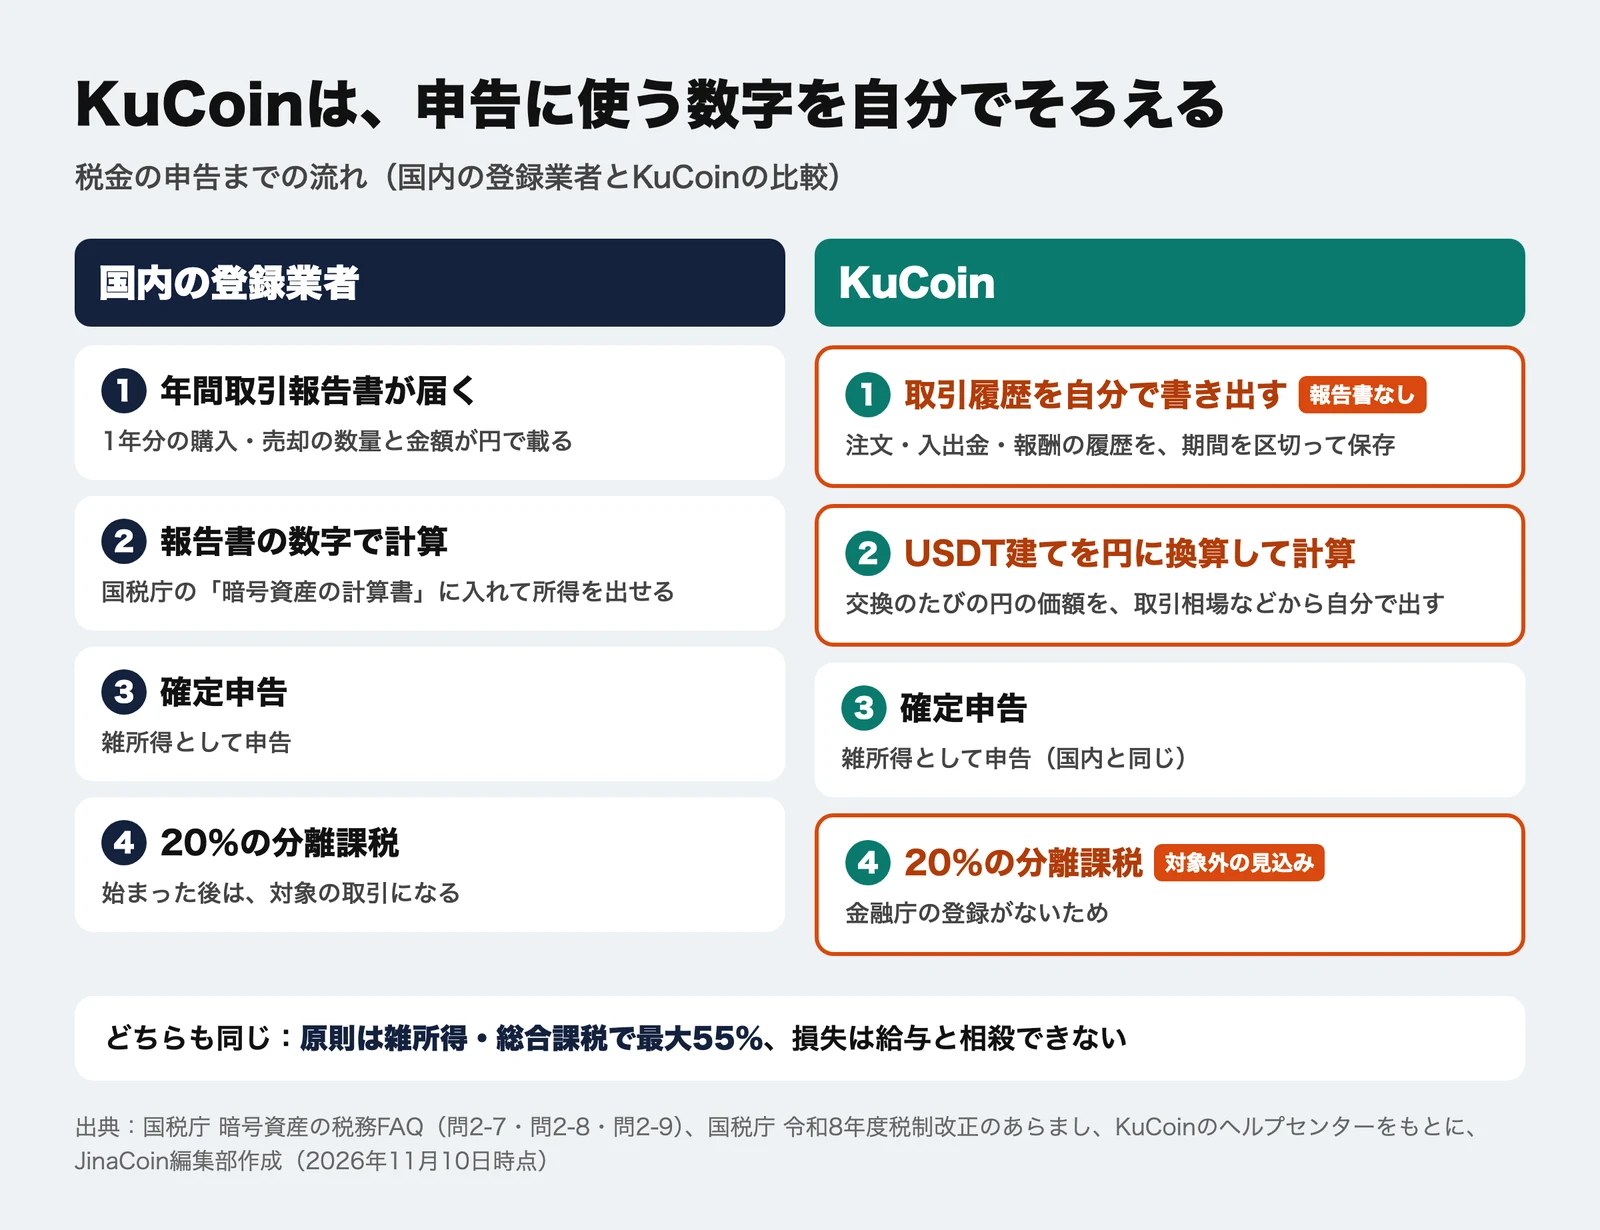
年間取引報告書がなく、取得価額と円への換算は自分で行う
国税庁は、国内の暗号資産交換業者に年間取引報告書の交付を依頼しています。国外の業者の取引は対象外で、取引履歴や銀行口座の入出金、業者が公表する取引相場を使って、取得価額や売却価額を自分で確かめるよう案内しています(国税庁の暗号資産FAQ 問2-7)。
取得価額がどうしても分からないとき
どうしても取得価額がわからない場合、売った仮想通貨の取得価額を売却価額の5%とすることも認められています。例えば、500万円で売ったなら取得価額25万円となり、残りの475万円が所得になります。買った額が分かる場合より税金が大きくなりやすいため、まずは履歴を集めます。
KuCoinの売買の多くは、USDTなどを相手にした取引です。申告は円で行うため、交換のたびに、その時点の円の価額に直して計算します。国内業者の年間取引報告書は、外貨で売買した場合に取引時の電信売買相場の仲値(TTM)で円に換算した額を載せています(国税庁の暗号資産FAQ 問2-9)。
取引の数が多いと、手計算では追いつきません。KuCoinの取引履歴を読み込める損益計算サービスを使うか、税理士に相談する方法があります。どの換算方法を使ったか、どのサービスで計算したかは、記録として残しておきます。
20%の分離課税が始まっても、KuCoinの取引は対象外の見込み
20%の申告分離課税の対象は、金融商品取引業者登録簿に登録された暗号資産を、登録された業者を通して売るなどした取引です。税の法律は2026年3月31日に成立し、始まる日は、金融商品取引法などの改正法(7月23日公布)の施行日がある年の翌年1月1日です。
施行日を決める政令は11月10日時点で確認できません。暗号資産の規制の部分は原則として公布から1年以内に施行されるため、始まるのは2027年か2028年の1月1日になる見込みです。2026年分の取引は、どちらの場合も今の雑所得・総合課税で計算します。
KuCoinは金融庁の登録がないため、KuCoinでの取引は分離課税の対象にならない見込みです。国税庁のあらましは、分離課税が始まった後、対象外の取引の利益は、継続して営利目的で売買する場合を除いて譲渡所得になり、ほかの所得との損益通算はできないとしています。
KuCoinで確定申告が必要な人|会社員は給与以外の所得20万円超が目安
会社員は、KuCoinの利益を含む給与以外の所得が20万円以下なら、所得税の確定申告が不要になる場合があります。20万円は売った額ではなく、売った額から買った額と手数料などを引いた所得で判断します。ほかの取引所や副業の所得も合わせて数えます。
所得税の確定申告が必要な人(国税庁 No.1900・No.1600・No.2020)
- 会社員:給与を1か所から受けていて、給与・退職所得以外の所得の合計が20万円を超える人。給与の年間収入が2,000万円を超える人も必要
- 会社員:給与を2か所以上から受けていて、年末調整されなかった給与と、給与・退職所得以外の所得の合計が20万円を超える人(例外あり)
- 公的年金を受け取る人:年金の収入が400万円以下で年金以外の所得が20万円以下、などの条件に当てはまらず、所得税がかかる人
- 給与も年金もない人:所得の合計が、基礎控除などの所得控除の合計を超えて、所得税がかかる人
※確定申告で税金が戻ってくる人は、申告すると還付を受けられる
年金を受け取る人は、年金の収入が400万円以下で、年金以外の所得が20万円以下なら、所得税の確定申告は不要です(国税庁 No.1600)。この決まりは、国内で支払いを受け、その全部が源泉徴収の対象になっている公的年金が前提です(国税庁 No.2020)。
所得税の確定申告が不要でも、住民税の申告が必要な場合があります。国税庁はNo.1600で、住民税の申告が必要な場合があると注意しています。横浜市は、会社員で給与以外の所得が20万円以下の場合について「市民税・県民税の申告は必要」と案内しています。お住まいの市区町村に確かめます。所得税の確定申告をした場合は、住民税の申告もしたものとして扱われます。
給与も年金もない人は20万円のルールの対象外
学生や専業主婦(主夫)など給与も年金もない人には、20万円のルールは当てはまりません。2026年分は、所得税の基礎控除が合計所得金額489万円以下の人で104万円になりました。KuCoinの所得などから所得控除を引いて残りがあれば、確定申告が必要です。
KuCoinの確定申告のやり方|履歴の書き出しから申告まで
KuCoinの確定申告は、取引履歴を書き出し、円で損益を計算してから、国税庁のサイトで申告書を作る流れです。期限は、1〜12月の分の翌年3月15日です。2026年分なら、2027年2月16日から3月15日までに申告し、所得税は原則として3月15日までに納めます。
- KuCoinのWebサイトにログインし(書き出しはWebサイトからだけ)、注文の画面(Order Center)で「Export」を選ぶ
- 履歴の種類・市場・期間・タイムゾーンを選び、「Confirm」を押す
- できあがりの通知が来たら、「Recent Exports」から「Download」でファイルを保存する(.xlsx・.csv・.pdf)
- 入金・出金の履歴も、同じ年の分を別に書き出す。ステーキングなどの報酬は、受け取った日時・数量と、その時点の価額の記録を残す
書き出しの上限(KuCoinのヘルプセンター)
- 注文の履歴:1回に1年分まで、1人月20件まで。2017年9月16日以降の分。ダウンロードのリンクは30日で切れる
- 入金・出金の履歴:1回に100日分まで、1日5回まで
- ヘルプの記事によって上限の数字が違う(別の案内では月8回・7日で失効)。画面の表示に従う
- 取得価額は、総平均法か移動平均法で計算する。暗号資産の種類ごとに、選んだ方法を初めて取得した年の確定申告期限までに届け出る。届出をしなければ総平均法になる(国税庁の暗号資産FAQ 問2-5)
- 方法を変えるときは、変えたい年の3月15日までに承認の申請が必要(同 問2-6)
- 売るときの手数料は必要経費になる(同 問2-3)
- ほかの取引所の損益も合わせ、1年分の所得を出す
- 国税庁の「確定申告書等作成コーナー」で、仮想通貨の所得を入れる。区分は原則として雑所得(国税庁の暗号資産FAQ 問2-2)
- e-Taxで送るか、印刷して税務署に出す
- 所得税は原則3月15日までに自分で納める。ダイレクト納付・クレジットカード・コンビニなどの方法があり、振替納税を選ぶと引き落としは後の日になる(国税庁 No.2020)
住民税は、確定申告の内容をもとに市区町村が計算し、通知が届きます。取引所ごとの履歴の扱いや、申告書の画面の入れ方は、BingXの税金ガイドでも説明しています。
KuCoinの税金を申告しないとどうなる?無申告加算税と延滞税
申告が必要なのに期限までにしないと、本来の税金に加えて無申告加算税と延滞税がかかることがあります。気づいた時点で、できるだけ早く期限後申告をするよう、国税庁は案内しています。割合は、税務署の調査の前に自分から申告したかどうかで変わります。
| 場合 | かかる税金の割合 |
|---|---|
| 調査の通知の前に、自分から期限後申告 | 無申告加算税5% |
| 調査の事前通知の後、調査による決定を予知する前に期限後申告 | 無申告加算税10%(50万円超〜300万円の部分15%、300万円超の部分25%) |
| 調査を受けた後の期限後申告・決定 | 無申告加算税15%(50万円超〜300万円の部分20%、300万円超の部分30%) |
| 納付が遅れた日数分 | 延滞税(2026年は年2.8%、納期限の翌日から2か月を過ぎると年9.1%。割合は毎年見直される) |
| ※前年・前々年にも無申告加算税がかかっていた場合などは、10%上乗せされる。期限から1か月以内に自分から申告し、期限内に申告する意思があったと認められるなどの条件を満たすと、無申告加算税はかからない | |
KuCoinに年間取引報告書がないことは、申告しなくてよい理由になりません。海外の取引所で得た所得も、日本に住む人なら申告の対象です。取引履歴を保存しておかないと、あとから申告を直すときにも根拠を示せなくなります。
KuCoinは金融庁の登録がない海外の取引所|2024年11月に警告
KuCoinは、日本の暗号資産交換業者として金融庁に登録されていません。金融庁は2024年11月28日、日本に住む人を相手に無登録で暗号資産交換業を行っていたとして、KuCoinに警告書を出しました。金融庁の無登録業者の一覧には、所在地「セーシェル共和国」として載っています。
- 日本の利用者保護の仕組み(登録業者に課される分別管理などの決まり)の外にある
- 年間取引報告書は交付されず、税金の計算に使う資料は自分でそろえる
- 20%の申告分離課税が始まっても、対象にならない見込み
- 日本語の画面があっても、日本の登録業者という意味ではない
KuCoinは2018年6月、日本からの本人確認の申請を受け付けないと告知しました。2026年10月29日更新の利用規約の利用制限地域(第17条)に日本の記載はありませんが、日本に住む人の登録を認めると定めた公式の文書も確認できません。最新の状況は、KuCoinの日本人利用の記事にまとめています。
取引所の方針や規制が変わると、あとから取引履歴を見られなくなるおそれがあります。税金の計算と、あとから申告を直すときの根拠のため、毎年の取引履歴は年が明けたらすぐに書き出し、自分のパソコンなどに保存しておくと安心です。
過去の流出と、米国での有罪答弁
- 2020年9月26日:ホットウォレットから154銘柄・約2億8,500万ドル(現在のレートで約450億3,285万円)が流出。KuCoinは2021年2月、回収と保険基金などで補い、利用者の損失はなかったと説明
- 2025年1月27日:運営会社PEKEN GLOBAL LIMITEDが、米国で無許可の送金業の罪を認め、没収と罰金で合計2億9,700万ドル超(約469億2,897万円超)を支払うことに(米国司法省)
よくある質問
かかります。日本に住む人は、海外の取引所で得た所得も日本の課税の対象です(国税庁の暗号資産FAQ 問1-8)。KuCoinが金融庁の登録のない業者であることは、税金がかからない理由になりません。
もらえません。年間取引報告書は、国税庁が国内の暗号資産交換業者に交付を依頼しているものです。KuCoinでは、注文や入出金の履歴を自分で書き出し、円で損益を計算します。
値上がりしているだけなら、売る・交換する・商品を買うといった時点まで所得は計算しません。ただし、持ったままステーキングなどの報酬を受け取った場合は、受け取った時点で所得になります(国税庁の暗号資産FAQ 問1-7)。
計算の対象になります。BTCなどをUSDTに替えると、日本円に戻していなくても、BTCなどを手放した時点で所得を計算します。利益が出ていれば所得、損が出ていれば損失です。
いいえ。仮想通貨の証拠金取引は、FXのような申告分離課税の対象から外されていて、総合課税で申告します(国税庁の暗号資産FAQ 問2-12)。現物の利益と同じく原則として雑所得になります。
取引履歴や銀行口座の記録、取引相場から確かめます。どうしても分からない場合は、売った額の5%を取得価額とすることも認められていますが、税金が大きくなりやすい点に注意が必要です(国税庁の暗号資産FAQ 問2-7)。
雑所得の場合、給与などほかの所得とは相殺できず、翌年にも繰り越せません。同じ年の仮想通貨どうしなら、ほかの取引所の利益と差し引きして計算できます。
対象は、金融商品取引業者登録簿に登録された暗号資産を、登録された業者を通して売る取引などです。KuCoinは金融庁の登録がないため、対象にならない見込みです。始まる日は、施行日を決める政令しだいです。
KuCoinの利益の税金は、国内の取引所と同じく雑所得として計算しますが、年間取引報告書がない分、履歴の保存と円への換算を自分で行う必要があります。取引の内容やほかの所得によって扱いが変わることもあるため、判断に迷うときは、税務署や税理士に確認してください。
※価格は執筆時点でのレート換算(1ドル=158.01円)